Existe uma razão pela qual a planilha de gastos continua sendo, mesmo com tantos aplicativos disponíveis, a ferramenta preferida de quem realmente leva a sério o controle financeiro: ela obriga a pessoa a pensar sobre os próprios números, em vez de só visualizar o que um algoritmo categorizou automaticamente. Um aplicativo mostra o resultado pronto; uma planilha, quando bem montada, mostra o raciocínio por trás dele, célula por célula, sem nenhuma caixa preta entre o dado bruto e a conclusão final. E esse raciocínio — entender de onde vem e para onde vai cada real — é justamente o que costuma faltar em quem sente que “o dinheiro simplesmente some” todo mês.
Este guia mostra como montar uma planilha de gastos mensais do zero, mesmo para quem nunca usou o Excel ou o Google Planilhas além do básico, e como usá-la de forma que ela realmente sobreviva além da primeira semana de empolgação.
Por que uma planilha e não só um aplicativo
Aplicativos de controle financeiro, tratados com mais detalhe em outro texto aqui do site, são ótimos para lançamento rápido e automático do dia a dia. Mas eles têm uma limitação: as categorias e os relatórios seguem o formato que o desenvolvedor do app decidiu oferecer, e nem sempre esse formato encaixa perfeitamente na realidade de cada família. Uma planilha, por outro lado, é infinitamente maleável — pode ter exatamente as categorias que fazem sentido para aquela casa específica, cruzar informações da forma que for mais útil e crescer junto com as necessidades de quem a usa, sem depender de nenhuma atualização de terceiros.
Há também um efeito de aprendizado que a planilha proporciona e o aplicativo não: montar as fórmulas, entender por que um total bate ou não bate, perceber visualmente o peso de cada categoria na soma geral. Esse processo manual, ainda que dê mais trabalho no início, cria uma familiaridade com os próprios números que um relatório pronto raramente consegue replicar.
Passo 1: escolha a ferramenta
Google Planilhas e Microsoft Excel são as opções mais comuns, e a escolha entre eles costuma depender só de acesso e costume. O Google Planilhas tem a vantagem de ser gratuito, acessível de qualquer dispositivo com internet e fácil de compartilhar com outra pessoa da casa que também vá lançar gastos — um ponto relevante para casais que dividem essa responsabilidade. O Excel, por outro lado, costuma ter mais recursos avançados de fórmulas e formatação condicional para quem já tem alguma familiaridade com planilhas e quer ir além do básico.
Passo 2: defina a estrutura de colunas
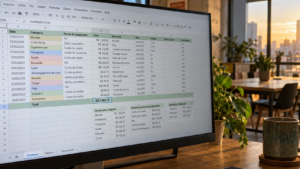
A estrutura mínima que funciona bem para a maioria das famílias inclui seis colunas: data do gasto, descrição, categoria, forma de pagamento, valor e se o gasto é fixo ou variável. Essa última coluna costuma ser subestimada, mas faz diferença real na análise depois: gastos fixos (aluguel, mensalidades, assinaturas) têm um comportamento de planejamento diferente dos gastos variáveis (alimentação, lazer, compras pontuais), e separar isso visualmente ajuda a entender rapidamente onde está a maior oportunidade de ajuste em um mês mais apertado.
| Data | Descrição | Categoria | Forma de pagamento | Fixo/Variável | Valor |
|---|---|---|---|---|---|
| 03/09 | Aluguel | Moradia | Pix | Fixo | R$ 1.100,00 |
| 05/09 | Supermercado | Alimentação | Débito | Variável | R$ 340,00 |
| 08/09 | Streaming | Lazer | Cartão de crédito | Fixo | R$ 39,90 |
| 12/09 | Conta de luz | Contas essenciais | Débito automático | Fixo | R$ 180,00 |
| 15/09 | Farmácia | Saúde | Cartão de débito | Variável | R$ 65,00 |
Cada linha nova representa um lançamento. Com o tempo, essa lista cresce e se torna a base de todos os totais e gráficos que a planilha vai gerar automaticamente.
Passo 3: crie a aba de resumo mensal
Além da aba onde os gastos são lançados um a um, vale criar uma segunda aba só com o resumo: total por categoria, total geral do mês, comparação com o mês anterior e percentual da renda comprometido em cada categoria. Essa aba é a que realmente entrega valor — é nela que fica visível, em poucos segundos, se o mês está dentro do esperado ou se alguma categoria específica está consumindo mais do que deveria.
Para montar os totais por categoria automaticamente, a fórmula SOMASE (ou SUMIF, em planilhas em inglês) é a mais indicada: ela soma todos os valores da coluna de valor cuja categoria, em outra coluna, corresponda a um critério específico. Não é preciso somar manualmente — uma vez configurada a fórmula, qualquer novo lançamento na aba de detalhamento já atualiza o resumo automaticamente, sem exigir nenhuma intervenção manual todo mês para recalcular os totais por categoria.
Passo 4: use formatação condicional a seu favor
Um recurso pouco usado, mas que faz muita diferença visual, é a formatação condicional: configurar a planilha para colorir automaticamente uma célula de vermelho quando um total ultrapassa um limite definido, ou de verde quando está dentro do esperado. Isso transforma a planilha de uma lista de números fria em um painel visual rápido de entender — em vez de precisar ler e comparar cada valor manualmente, basta olhar as cores para saber onde prestar atenção.
Passo 5: defina um dia fixo para atualizar
A planilha mais bem estruturada do mundo não serve para nada se ninguém a atualiza. O erro mais comum de quem começa esse hábito é tentar lançar cada gasto no exato momento em que ele acontece, o que raramente é sustentável na correria do dia a dia. Uma alternativa mais realista é reservar dez ou quinze minutos, sempre no mesmo dia da semana — domingo à noite costuma funcionar bem para muita gente —, para lançar todos os gastos acumulados, usando o extrato do banco e do cartão de crédito como referência — a maioria das contas digitais oferece esse extrato de forma bem detalhada e exportável, o que facilita bastante esse processo de conferência semanal.
Esse ritual semanal, ainda que pareça pouco, é o que mantém a planilha viva ao longo dos meses. Quem tenta manter a atualização diária sem uma rotina estabelecida costuma abandonar o hábito nas primeiras semanas, justamente pela cobrança constante que isso representa.
Lançando gastos direto do celular
Um obstáculo comum de quem tenta manter uma planilha é a dificuldade de lançar gastos fora de casa, quando o computador não está por perto. Uma solução simples é usar um formulário do Google Forms conectado à mesma planilha: o formulário fica salvo como atalho na tela inicial do celular, e cada resposta enviada — valor, categoria, descrição — cai automaticamente como uma nova linha na planilha principal, sem precisar abrir o arquivo completo em uma tela pequena. Isso reduz bastante o atrito de registrar um gasto assim que ele acontece, mesmo estando na rua ou no trabalho.
Para quem prefere não configurar um formulário, mesmo os aplicativos de planilha para celular, tanto do Google quanto da Microsoft, permitem edição direta e sincronizam automaticamente com a versão no computador. O importante é escolher um método de lançamento rápido o suficiente para não virar desculpa para deixar de registrar um gasto.
Compartilhando a planilha em casal ou em família
Quando mais de uma pessoa da casa contribui para a renda ou realiza gastos que entram no orçamento comum, compartilhar a planilha — com permissão de edição para todos os envolvidos — evita que só uma pessoa carregue sozinha o peso de manter o controle financeiro atualizado. O Google Planilhas facilita bastante esse compartilhamento, com a possibilidade de ver em tempo real quem lançou o quê, o que também ajuda a evitar duplicidade de lançamentos quando duas pessoas registram o mesmo gasto por engano.
Esse tipo de organização compartilhada costuma funcionar melhor quando existe um combinado claro sobre a frequência de atualização e quem é responsável por cada categoria de gasto, evitando que a tarefa fique andando em círculos entre os envolvidos. Casais que dividem essa rotina de forma equilibrada tendem a manter o hábito por muito mais tempo do que quando a responsabilidade recai inteiramente sobre uma única pessoa — um tema tratado com mais profundidade no guia sobre organização financeira para casais aqui na seção de economia doméstica do site.
Fazendo backup e protegendo os dados
Meses ou anos de histórico financeiro representam um trabalho considerável, e perder essa planilha por um problema técnico é mais comum do que se imagina. Manter uma cópia de segurança — seja em nuvem, como já acontece automaticamente com o Google Planilhas, seja com exportações periódicas em Excel guardadas separadamente — evita ter que recomeçar esse histórico do zero. Vale também configurar a planilha para pedir confirmação antes de excluir linhas inteiras, um cuidado simples que evita perdas acidentais de dados por um toque errado, especialmente em quem edita a planilha pelo celular com frequência.
Adaptando a planilha ao método 50-30-20
Para quem já usa ou pretende usar o método 50-30-20 de organização orçamentária, vale adicionar uma coluna extra classificando cada gasto como necessidade, desejo ou poupança/dívida. Com isso, o resumo mensal passa a mostrar automaticamente o percentual real gasto em cada uma das três fatias, permitindo comparar rapidamente a meta teórica com o comportamento real da família — muitas vezes a maior surpresa desse exercício é perceber que a fatia de desejos está bem maior do que a pessoa imaginava antes de ver os números organizados dessa forma.
Erros que fazem a planilha morrer de forma prematura
O erro estrutural mais comum é criar categorias demais logo de início — chegar a vinte ou trinta categorias específicas parece organizado no papel, mas na prática torna cada lançamento uma decisão difícil sobre onde encaixar aquele gasto específico. Entre oito e doze categorias amplas costuma ser o ponto de equilíbrio ideal para a maioria das famílias, com espaço para subcategorias só nas áreas que realmente exigem esse nível de detalhe, como alimentação ou transporte, deixando o restante das despesas agrupado em categorias mais genéricas que não exigem tanta granularidade no dia a dia.
Outro erro é deixar a planilha bonita demais, cheia de gráficos e formatação elaborada, antes mesmo de testar se a estrutura básica funciona no dia a dia. É mais eficiente começar simples, usar por um ou dois meses, e só então investir tempo em deixar visualmente mais completa — depois de confirmar que o hábito de atualização realmente pegou.
Modelos prontos valem a pena?
Existem inúmeros modelos gratuitos de planilha de gastos disponíveis para download, e usar um como ponto de partida é perfeitamente válido, principalmente para quem não tem intimidade com fórmulas. A ressalva importante é: nenhum modelo pronto encaixa perfeitamente na realidade de uma família específica sem alguns ajustes. Vale usar o modelo como esqueleto inicial e adaptar as categorias, a divisão de fixo e variável e o layout do resumo para o que realmente faz sentido no orçamento de quem vai usar — copiar um modelo sem nenhum ajuste tende a gerar categorias vazias ou insuficientes que atrapalham mais do que ajudam.
Mantendo a planilha útil no longo prazo
Depois de alguns meses de uso consistente, a planilha passa a ter algo que nenhum aplicativo genérico oferece: um histórico real e personalizado da vida financeira daquela família específica. Esse histórico permite identificar padrões sazonais — gastos maiores em dezembro, por exemplo, ou uma alta recorrente em determinado mês do ano — que só ficam visíveis quando existem vários meses de dados acumulados e organizados da mesma forma. É nesse ponto que a planilha deixa de ser apenas uma ferramenta de controle e passa a funcionar também como instrumento de planejamento, ajudando a antecipar meses mais apertados antes que eles cheguem de surpresa. Quem quiser complementar esse controle com um aplicativo para lançamentos rápidos no dia a dia pode ver as opções reunidas na seção de aplicativos gratuitos de controle financeiro aqui no site, usando os dois recursos de forma combinada em vez de escolher um só.
Vale lembrar, por fim, que a planilha é uma ferramenta de diagnóstico, não uma solução automática. Ela mostra com precisão para onde o dinheiro está indo, mas a decisão de mudar um padrão de consumo continua dependendo de quem olha para esses números e escolhe agir de forma diferente no mês seguinte. Quem espera que o simples ato de preencher células resolva o orçamento sozinho costuma se frustrar; quem entende a planilha como um espelho fiel da própria rotina financeira, e usa esse espelho para tomar decisões mais conscientes, costuma colher resultado real já nos primeiros meses de uso constante.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.