Quem já passou por um aperto financeiro sabe a sensação: a geladeira quebra, o carro precisa de um reparo urgente ou o emprego some de uma hora para outra, e o dinheiro para resolver isso simplesmente não existe. É exatamente para esses momentos que serve a reserva de emergência — e é também por isso que ela costuma ser o primeiro assunto sério de qualquer conversa sobre organização financeira.
Pesquisas recentes do Serasa em parceria com a Opinion Box mostram que a maioria dos brasileiros diz estar se organizando para ter mais tranquilidade financeira, mas uma parcela quase igual afirma que precisa complementar a renda para fechar as contas. Esse contraste explica por que tanta gente sabe que deveria ter uma reserva, mas nunca consegue de fato começar. Este guia foi pensado para quem está nessa situação: sem reserva nenhuma, com renda apertada, mas disposto a mudar isso de forma realista.
O que é, de fato, uma reserva de emergência
Reserva de emergência não é sinônimo de poupança genérica nem de “dinheiro guardado para o futuro”. Ela tem uma função específica: cobrir despesas essenciais durante um período em que a renda normal para de entrar ou uma despesa inesperada e grande aparece. Isso muda completamente como esse dinheiro deve ser tratado — ele precisa estar disponível rapidamente, não pode estar preso em um investimento com carência longa, e idealmente fica separado das contas do dia a dia para não ser gasto por engano em um final de mês mais apertado.
Há uma diferença importante entre reserva de emergência e reserva de oportunidade (aquela guardada para aproveitar uma promoção ou uma chance de investimento) ou reserva para metas específicas, como uma viagem. Misturar esses objetivos no mesmo valor é um dos motivos pelos quais muita gente acha que “tem uma reserva” e, na hora de uma emergência real, descobre que o dinheiro já tinha outro destino.
Essa clareza de propósito também evita um problema psicológico comum: quando a reserva de emergência está no mesmo lugar que o dinheiro reservado para uma viagem ou uma compra desejada, cada olhada no extrato vira uma pequena negociação interna sobre o que “pode” ser usado. Separar fisicamente — em contas, carteiras digitais ou aplicações diferentes — retira essa decisão do dia a dia e deixa o dinheiro da emergência realmente intocado até que a emergência aconteça de verdade.
Quanto dinheiro é necessário guardar
A régua mais usada por planejadores financeiros é multiplicar o custo mensal essencial da casa por um número de meses que varia conforme a estabilidade da renda. Vale entender o raciocínio com um exemplo numérico simples.
Imagine uma família cujas despesas fixas essenciais — aluguel, alimentação, contas de água, luz, internet, transporte e remédios de uso contínuo — somam R$ 3.200 por mês. Se um dos responsáveis pela renda tem carteira assinada e emprego relativamente estável, uma reserva de três a quatro meses (entre R$ 9.600 e R$ 12.800) já oferece uma margem razoável de segurança. Já para quem trabalha por conta própria, como autônomo ou prestador de serviço, ou vive de comissão, o recomendado costuma subir para seis meses ou mais — nesse caso, algo em torno de R$ 19.200.
Esses números não são uma regra fixa gravada em pedra. Cada família tem uma realidade diferente: quem tem dependentes, financiamento de imóvel ou algum problema de saúde na família geralmente precisa de uma margem maior. Quem mora com os pais, não tem dívidas e tem uma rede de apoio próxima pode se sentir confortável com uma reserva menor no início. O importante é ter um número de referência e não deixar essa meta solta demais, porque metas vagas raramente saem do papel.
Onde deixar o dinheiro enquanto a reserva está sendo formada
Esse é o ponto em que muita gente comete um erro caro: guarda o dinheiro da reserva em uma poupança tradicional ou, pior, deixa parado na conta corrente sem render nada. Com a taxa Selic em 14,00% ao ano (patamar definido pelo Copom em 2026), existem hoje opções de baixíssimo risco que rendem consideravelmente mais do que a poupança, mantendo a mesma liquidez — ou seja, o dinheiro continua disponível para saque quando for preciso.
| Onde guardar | Liquidez | Rendimento aproximado | Indicado para |
|---|---|---|---|
| Poupança tradicional | Imediata | Abaixo da Selic, historicamente baixo | Quem já tem conta e quer simplicidade, sem otimizar rendimento |
| CDB com liquidez diária (100% do CDI ou mais) | Imediata ou D+1 | Próximo da Selic | Reserva de emergência propriamente dita |
| Conta digital com rendimento automático | Imediata | Costuma acompanhar boa parte do CDI | Quem quer simplicidade com rendimento melhor que poupança |
| Fundos DI de baixa taxa de administração | D+1 ou D+2 | Próximo da Selic, descontando taxa | Reserva já estabelecida, com algum planejamento |
Vale reforçar: nenhuma dessas opções deve ser confundida com investimento de risco. A reserva de emergência não é o lugar para buscar rentabilidade agressiva — é o lugar para ter segurança com o melhor rendimento possível dentro dessa segurança. Quem quiser entender melhor as diferenças entre os produtos de renda fixa disponíveis pode aprofundar o assunto na seção de investimentos para iniciantes do site. E para comparar contas digitais que já oferecem rendimento automático no dinheiro parado, vale visitar a seção de contas e bancos digitais.
Passo a passo para começar do zero
Não é preciso ter o valor final calculado para começar — na verdade, esperar “juntar de uma vez” é um dos motivos pelos quais a reserva nunca sai do papel. O caminho mais eficaz costuma seguir esta sequência:
- Defina o valor mensal essencial da casa, sendo realista sobre o que é necessidade e o que é gasto que pode ser cortado temporariamente.
- Escolha uma meta inicial pequena e alcançável, como um mês de despesas, antes de pensar nos três ou seis meses completos. Bater essa primeira meta gera uma confiança que ajuda a manter o hábito.
- Abra uma conta separada, de preferência em uma instituição diferente da que você usa no dia a dia, para reduzir a tentação de mexer no dinheiro.
- Configure uma transferência automática logo após receber o salário, mesmo que seja um valor pequeno. Tratar a reserva como uma conta fixa, e não como o que sobra no fim do mês, é o que faz a diferença.
- Revise o valor guardado a cada trimestre e ajuste conforme sua renda ou suas despesas mudarem.
Um detalhe que costuma passar despercebido: qualquer entrada extra de dinheiro — décimo terceiro, restituição do Imposto de Renda, um bico ocasional — pode acelerar bastante essa meta se uma parte for direcionada à reserva antes de qualquer outro gasto. Não precisa ser tudo; mesmo metade de um valor extra já representa um avanço considerável quando comparado ao ritmo mensal normal.
Erros que atrasam quem está tentando montar a reserva
O erro mais comum é tratar a reserva como algo que se faz com o dinheiro que sobra, e não como uma prioridade dentro do orçamento. Quando isso acontece, ela quase sempre fica para depois, porque raramente sobra alguma coisa de fato no fim do mês. Outro problema recorrente é definir uma meta grande demais logo de início, o que desanima rápido: alguém que ganha R$ 2.500 por mês dificilmente vai conseguir guardar R$ 15.000 em poucos meses, e tentar isso só gera frustração e abandono do plano.
Também é comum ver pessoas usando a reserva de emergência para gastos que não são, de fato, emergências — uma promoção imperdível, um jantar especial, uma compra parcelada que “cabe” porque o dinheiro está ali. Cada vez que isso acontece, a sensação de segurança que a reserva deveria trazer vai embora, e recomeçar do zero depois de gastar tudo costuma ser mais desmotivante do que nunca ter começado.
Por fim, vale desconfiar de qualquer promessa de “montar sua reserva rapidamente com juros altos”. Reserva de emergência não combina com risco, e qualquer aplicação que prometa retorno muito acima da Selic para esse fim provavelmente está expondo o dinheiro a um risco incompatível com o propósito dele.
Como adaptar o plano para quem tem renda variável
Motoristas de aplicativo, vendedores por comissão, profissionais de bicos e autônomos em geral enfrentam um obstáculo a mais na hora de montar a reserva: não dá para simplesmente separar “10% do salário” quando não existe um salário fixo todo mês. Nesses casos, a estratégia mais eficiente costuma ser calcular uma média dos últimos seis a doze meses de renda e trabalhar com um percentual sobre essa média, ajustando o valor guardado para cima nos meses bons e reduzindo, sem eliminar totalmente, nos meses mais fracos.
Uma tática que funciona bem nesse perfil é dividir mentalmente cada recebimento em duas partes assim que ele cai na conta: uma fatia vai imediatamente para a reserva antes de qualquer gasto, e o restante é o que efetivamente está disponível para o mês. Pode parecer pouco no início, mas quem tem renda variável normalmente também tem picos — uma semana de alta demanda, uma venda maior que o normal — e é justamente nesses picos que a reserva cresce mais rápido, desde que a pessoa resista à tentação de gastar o excedente inteiro.
Vale considerar também que quem vive de renda variável costuma se beneficiar de uma meta de reserva um pouco mais generosa do que a de quem tem carteira assinada, já que a instabilidade da renda é, por definição, maior. Não é incomum planejadores recomendarem de seis a doze meses de despesas essenciais nesse perfil, exatamente pela imprevisibilidade de quando a próxima entrada de dinheiro vai acontecer.
Um exemplo de progresso mês a mês
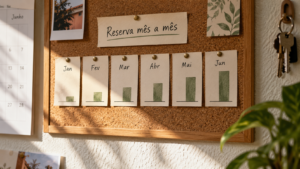
Para tornar o processo mais concreto, vale acompanhar um exemplo hipotético. Suponha uma pessoa com despesas essenciais de R$ 2.800 por mês, que define como meta inicial guardar três meses desse valor — R$ 8.400 — antes de pensar em qualquer meta maior. Com uma transferência automática de R$ 300 por mês logo após o pagamento, mais uma parte da restituição do Imposto de Renda (R$ 900) e metade do décimo terceiro salário (cerca de R$ 700), essa pessoa alcançaria os R$ 8.400 em aproximadamente 20 meses — menos de dois anos, sem precisar de nenhum esforço sobre-humano, apenas constância.
O que esse exemplo mostra é que a matemática da reserva de emergência costuma ser mais generosa do que parece à primeira vista, principalmente quando entradas extras são aproveitadas com essa finalidade. O erro de muita gente é achar que só o aporte mensal conta, ignorando o efeito que um décimo terceiro ou uma restituição bem direcionados têm sobre o prazo total.
Quando usar a reserva — e quando segurar a vontade
Nem toda despesa inesperada justifica mexer na reserva. A pergunta que costuma ajudar a separar uma emergência real de um imprevisto administrável é: essa despesa compromete minha capacidade de pagar o essencial este mês, ou é algo que cabe reorganizando o orçamento dos próximos dias? Uma conta de conserto do carro que impede alguém de ir trabalhar é emergência. Um desconto perdido numa loja não é.
Quando a reserva precisar mesmo ser usada, o passo seguinte é tão importante quanto o uso em si: recompor o valor gasto assim que a situação se estabilizar, voltando ao mesmo ritmo de aportes automáticos do início. Reserva de emergência não é para ser usada uma vez e esquecida — é um mecanismo contínuo, que deve voltar a existir depois de cumprir sua função.
Depois que a reserva estiver formada
Atingir a meta da reserva de emergência costuma ser o primeiro grande marco de organização financeira de uma família, e é normal sentir vontade de comemorar isso — o que é justo, já que exige disciplina real. A partir daí, o dinheiro extra que antes ia para a reserva pode começar a ter outros destinos, como quitar dívidas com juros altos ou dar os primeiros passos em investimentos com prazo mais longo. Cada família tem prioridades diferentes nesse momento, e não existe uma ordem universal que sirva para todo mundo — o que existe é a certeza de que, com a reserva pronta, qualquer decisão financeira seguinte passa a ser tomada com muito mais segurança do que antes.
Vale um último ponto de atenção: a reserva de emergência não é uma meta que se conquista e depois se ignora para sempre. Aluguel sobe, filhos crescem e passam a custar mais, planos de saúde reajustam mensalidades — a vida financeira de uma família muda, e o valor ideal da reserva muda junto. Revisar esse número uma ou duas vezes por ano, ajustando o aporte automático quando necessário, é o que garante que a reserva continue cumprindo a função para a qual foi criada, em vez de virar um valor desatualizado que parece maior do que realmente é diante do custo de vida atual.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.