A dúvida entre PGBL e VGBL raramente é resolvida de forma correta pelo vendedor de plano de previdência do banco, que costuma empurrar o produto que gera mais comissão naquele mês, não necessariamente o que faz mais sentido para quem está sentado do outro lado da mesa. A escolha entre os dois planos depende essencialmente de uma pergunta prévia, que muita gente nunca parou para responder: você declara Imposto de Renda pelo modelo completo ou pelo simplificado? A resposta a essa pergunta resolve, sozinha, boa parte da decisão entre PGBL e VGBL.
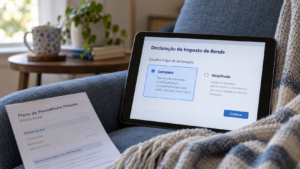
Comece respondendo: você usa a declaração completa?
Se a resposta for não — se você usa o desconto simplificado de 20% na declaração anual, ou nem declara Imposto de Renda por estar abaixo do limite de obrigatoriedade — o PGBL praticamente não tem vantagem tributária para o seu caso, e o VGBL tende a ser a escolha mais adequada. Isso acontece porque o principal benefício do PGBL é permitir abater as contribuições da base de cálculo do IR na declaração completa, até o limite de 12% da renda bruta tributável anual. Quem não usa a declaração completa não tem como aproveitar esse abatimento, e contratar um PGBL nesse cenário significa, na prática, abrir mão de uma vantagem que nunca vai usar.
Se a resposta for sim — você usa a declaração completa, provavelmente porque tem despesas médicas, dependentes ou outras deduções que tornam esse modelo mais vantajoso — então o PGBL se torna uma ferramenta poderosa de planejamento tributário, desde que dentro do limite de 12% da renda bruta anual. Acima desse limite, contribuições adicionais deveriam ir para o VGBL, já que o excedente aportado em PGBL perde o benefício fiscal sem deixar de ter a desvantagem na tributação do resgate, explicada a seguir.
A diferença que realmente separa os dois produtos
PGBL (Plano Gerador de Benefício Livre) e VGBL (Vida Gerador de Benefício Livre) têm estrutura de investimento idêntica por dentro — ambos aplicam o dinheiro em fundos de previdência, com composição de renda fixa, multimercado ou até renda variável, dependendo do perfil escolhido. A diferença está inteiramente na tributação, em dois momentos distintos: na hora da contribuição e na hora do resgate.
No PGBL, como mencionado, as contribuições podem ser abatidas da base de cálculo do IR (limitado a 12% da renda bruta anual, exclusivamente para quem usa a declaração completa), mas no resgate ou no recebimento da renda, o Imposto de Renda incide sobre o valor total resgatado — contribuições mais rendimento, o bolo inteiro. No VGBL, não existe abatimento na contribuição, mas em compensação o IR no resgate incide apenas sobre o rendimento, não sobre o valor principal aportado, porque esse valor já foi tributado normalmente quando foi recebido como salário ou outra renda, antes de ser aportado no plano.
Um exemplo numérico para visualizar o efeito
Imagine duas pessoas com a mesma renda bruta anual tributável de R$ 120.000, ambas aportando R$ 12.000 por ano (exatamente 12%, o limite de dedução) durante dez anos, em planos com rentabilidade acumulada de 80% no período, tanto faz PGBL quanto VGBL — a rentabilidade dos fundos é comparável, porque a estrutura de investimento por dentro é a mesma.
A pessoa que optou pelo PGBL, usando declaração completa, consegue abater R$ 12.000 da base de cálculo do IR todo ano. Considerando uma alíquota marginal de 27,5% (a mais alta da tabela, aplicável a quem tem essa faixa de renda), isso representa uma economia de aproximadamente R$ 3.300 por ano em Imposto de Renda, ao longo dos dez anos — cerca de R$ 33.000 de economia fiscal acumulada, que, se reinvestida, ainda gera rendimento adicional.
No momento do resgate, considerando um total aportado de R$ 120.000 e rendimento acumulado de 80% sobre esse valor (R$ 96.000 de rendimento), o PGBL tributa o valor total do resgate — R$ 216.000 — enquanto o VGBL tributaria apenas o rendimento de R$ 96.000, já que os R$ 120.000 de principal não sofrem nova incidência. Mesmo com essa diferença na base tributável do resgate, o benefício fiscal acumulado durante os dez anos de contribuição no PGBL, para quem usa declaração completa e está na faixa de alíquota mais alta, costuma superar a desvantagem do resgate — mas essa conta muda bastante conforme a alíquota marginal de cada pessoa e o regime de tributação escolhido (progressivo ou regressivo) para o resgate.
| Característica | PGBL | VGBL |
|---|---|---|
| Abatimento na contribuição | Sim, até 12% da renda bruta (só declaração completa) | Não |
| Base tributável no resgate | Valor total (principal + rendimento) | Apenas o rendimento |
| Indicado para | Quem usa declaração completa e quer reduzir IR agora | Quem usa declaração simplificada, ou já ultrapassou os 12% no PGBL |
Regime de tributação: progressivo ou regressivo
Além da escolha entre PGBL e VGBL, existe uma segunda decisão importante, independente da primeira: o regime de tributação no resgate. No regime progressivo, a alíquota segue a tabela normal do IR, a mesma usada sobre salários, podendo chegar a 27,5% para valores mais altos, mas com possibilidade de restituição se a alíquota efetiva for menor. No regime regressivo, a alíquota começa em 35% para resgates em até dois anos e vai caindo conforme o tempo de permanência, até atingir 10% para valores mantidos por mais de dez anos — um incentivo claro para quem pensa em previdência como um investimento de prazo bem longo, tipicamente ligado à aposentadoria.
Essa escolha de regime é feita no momento da contratação e, em geral, não pode ser alterada depois — o que reforça a importância de entender bem o horizonte de tempo pretendido antes de assinar qualquer contrato de previdência privada. Quem pretende manter o dinheiro aplicado por mais de dez anos tende a se beneficiar mais do regime regressivo, pela alíquota final mais baixa; quem tem um horizonte mais curto ou incerto costuma preferir o regime progressivo, pela maior flexibilidade.
Taxas que corroem a rentabilidade da previdência
Planos de previdência privada costumam cobrar duas taxas que não existem, ou existem em menor grau, em outros investimentos: taxa de administração, cobrada anualmente sobre o patrimônio aplicado, e taxa de carregamento, cobrada sobre cada aporte ou sobre o resgate, dependendo do contrato. A taxa de administração de planos de previdência oferecidos por bancos tradicionais historicamente tende a ser mais alta do que a de fundos de investimento comuns equivalentes, o que levanta uma pergunta legítima: será que, para quem não tem acesso ao benefício fiscal do PGBL, vale mais a pena simplesmente investir em produtos de renda fixa e fundos comuns, sem as taxas típicas da previdência?
Para quem usa declaração simplificada e por isso não aproveita a dedução do PGBL, essa comparação merece atenção séria antes de contratar um VGBL apenas pelo hábito ou pela facilidade de débito automático. Em muitos casos, principalmente quando as taxas de administração e carregamento são altas, produtos de renda fixa fora da estrutura de previdência entregam resultado líquido melhor no longo prazo, ainda que sem o benefício da sucessão facilitada que a previdência privada também oferece — os planos de previdência não entram em inventário, sendo transferidos aos beneficiários indicados de forma mais rápida em caso de falecimento, o que é um diferencial relevante para planejamento sucessório, independentemente da vantagem tributária.
Quando a previdência privada faz sentido mesmo sem o benefício fiscal
Existem cenários em que contratar um VGBL faz sentido mesmo para quem usa declaração simplificada: planejamento sucessório é o principal deles, já que o valor aplicado em previdência privada vai diretamente aos beneficiários indicados no contrato, sem passar pelo processo de inventário, o que costuma ser mais rápido e, dependendo do estado, pode ter tratamento tributário diferenciado em relação ao ITCMD sobre herança — embora essa regra varie por legislação estadual e mereça consulta específica.
Outro cenário é a disciplina de poupança de longuíssimo prazo: para quem sabe que resgataria qualquer outro investimento antes da hora por falta de disciplina, o desconto automático de um plano de previdência, associado à percepção de que “esse dinheiro é para a aposentadoria”, funciona como um mecanismo comportamental de proteção contra o próprio impulso — mesmo que, em teoria pura, outro produto pudesse entregar rentabilidade líquida superior.
Portabilidade: o que fazer se escolher errado no começo
Uma informação que tranquiliza muita gente na hora de decidir é que a escolha inicial não é irreversível na maior parte dos casos. Existe a possibilidade de portabilidade entre planos de previdência — tanto entre instituições diferentes quanto, em determinadas condições, entre PGBL e VGBL de um mesmo tipo de contrato — sem a incidência de Imposto de Renda no momento da portabilidade, desde que respeitadas as regras específicas de cada modalidade. Isso significa que descobrir, cinco anos depois de contratar, que a escolha entre PGBL e VGBL não foi a mais vantajosa para o seu perfil não é motivo de desespero: é possível corrigir o rumo migrando para uma estrutura mais adequada, embora o regime de tributação (progressivo ou regressivo) escolhido no início costume permanecer vinculado ao contrato original.
Vale ressaltar que portabilidade entre PGBL e VGBL propriamente dita tem restrições regulatórias específicas e nem sempre é tecnicamente simples — na prática, a mudança mais comum é a portabilidade entre instituições diferentes, mantendo o mesmo tipo de plano, para migrar de uma taxa de administração mais alta para uma mais competitiva, por exemplo.
Previdência privada comparada a outras formas de guardar para a aposentadoria
Vale colocar a previdência privada em perspectiva frente a outras estratégias de acumulação de longo prazo. Quem não usa declaração completa e não tem necessidade específica de planejamento sucessório pode conseguir resultado líquido comparável, ou até superior, simplesmente investindo de forma disciplinada em Tesouro IPCA+ de vencimento longo, CDBs de prazo estendido ou uma carteira diversificada entre renda fixa e fundos de investimento, sem as taxas de administração e carregamento típicas de planos de previdência bancários.
A vantagem da previdência, nesse comparativo, não está necessariamente na rentabilidade bruta dos fundos internos — que muitas vezes é equivalente à de fundos comuns disponíveis fora da estrutura previdenciária —, mas nos benefícios específicos já mencionados: dedução fiscal no PGBL para quem usa declaração completa, e facilidade sucessória para os beneficiários indicados. Fora desses dois cenários específicos, vale fazer as contas com cuidado antes de assumir que previdência privada é automaticamente a melhor rota para aposentadoria.
Erros comuns na hora de escolher entre os dois planos
O erro mais frequente é contratar PGBL sem usar declaração completa, atraído pela ideia genérica de “reduzir imposto”, sem entender que esse benefício exige um modelo específico de declaração. O segundo erro é aportar mais de 12% da renda bruta em PGBL, perdendo o benefício fiscal sobre o excedente sem perceber, já que o extrato do plano não avisa automaticamente quando esse limite é ultrapassado. O terceiro erro é escolher o regime de tributação regressivo achando que sempre é “o melhor”, sem considerar que resgates antes de dois anos nesse regime são tributados a 35%, uma alíquota bem mais alta do que a máxima do regime progressivo.
Antes de assinar qualquer contrato
Antes de contratar PGBL ou VGBL, vale pedir por escrito a taxa de administração exata do fundo escolhido dentro do plano, a taxa de carregamento (se houver) e simular o cenário de resgate nos dois regimes de tributação, considerando o prazo real que você pretende manter o dinheiro aplicado. Como essa é uma decisão de longo prazo, com implicações tributárias e sucessórias relevantes, e que varia bastante conforme a renda, o regime de declaração de IR e os objetivos de cada família, a orientação de um planejador financeiro certificado (CFP) ou de um profissional especializado em previdência é especialmente valiosa aqui — mais do que em quase qualquer outro produto financeiro discutido neste site. Este conteúdo tem finalidade educacional e não substitui essa análise individualizada.
Para entender melhor como declarar esses planos na sua próxima declaração de IR, vale complementar a leitura com o conteúdo específico sobre declaração de investimentos disponível na seção de investimentos para iniciantes deste site.
A escolha entre PGBL e VGBL, no fim, não é uma questão de qual produto é “melhor” em abstrato — é uma questão de qual se encaixa no seu regime de declaração de IR, no seu horizonte de tempo e nos seus objetivos de sucessão patrimonial. Responder com honestidade a pergunta inicial deste texto, sobre o modelo de declaração usado, já resolve a maior parte da decisão para a esmagadora maioria dos casos.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.