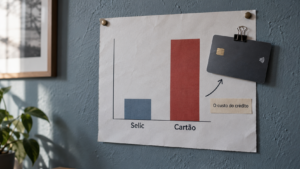
Uma dívida deixada no cartão de crédito rotativo brasileiro pode crescer a uma taxa de até 428% a 436% ao ano, segundo dados do Banco Central divulgados no Relatório de Estatísticas Monetárias e de Crédito referentes a fevereiro e março de 2026. Para efeito de comparação, a Selic — taxa básica de juros da economia, definida pelo Copom e fixada em 14,00% ao ano em agosto de 2026 — representa menos de um trigésimo desse valor. O spread entre o custo do dinheiro para o sistema financeiro como um todo e o custo cobrado do consumidor final que não paga a fatura integral é, portanto, um dos maiores do mundo entre modalidades de crédito ao consumidor.
Esse descompasso não é um detalhe técnico de mercado financeiro distante da vida prática das famílias. Com o endividamento das famílias brasileiras junto ao sistema financeiro girando em torno de 49,7%, de acordo com o Banco Central, uma parcela relevante da população convive, em algum grau, com linhas de crédito caras — e o rotativo do cartão costuma ser a mais cara de todas as modalidades amplamente utilizadas. Entender por que essa taxa é tão mais alta que a Selic, e não apenas que ela é alta, ajuda a dimensionar o problema com mais precisão do que qualquer alerta genérico sobre “juros abusivos”.
Por que o spread é tão maior que a Selic
A Selic funciona como uma referência de custo de captação para o sistema financeiro, mas está longe de ser o único componente que forma o preço final de uma linha de crédito ao consumidor. Entre a Selic e a taxa cobrada do cliente no rotativo do cartão existem várias camadas de custo que se acumulam, e no caso específico dessa modalidade elas se acumulam de forma particularmente severa.
A primeira camada, e a mais determinante, é a inadimplência esperada. O rotativo do cartão de crédito é, por desenho, um crédito não garantido e de curtíssimo prazo concedido de forma quase automática no momento em que o cliente deixa de pagar o valor integral da fatura. Não há garantia real, não há análise de crédito específica para aquela operação pontual — a linha já foi pré-aprovada quando o cartão foi emitido — e o histórico de inadimplência nessa modalidade é historicamente elevado em comparação com outras linhas de crédito pessoal. Bancos e emissoras de cartão precificam essa taxa de calote esperada dentro da taxa de juros cobrada de todos os usuários da modalidade, o que eleva artificialmente o custo médio.
A segunda camada é o custo operacional e administrativo de manter uma estrutura de emissão de cartões, atendimento, cobrança, prevenção a fraudes e conformidade regulatória, que é diluído entre uma base de clientes que usa o rotativo de forma incerta e por prazos variáveis. Diferente de um financiamento com parcelas fixas e prazo definido, o rotativo é uma linha de crédito rotativa por natureza — o cliente pode entrar e sair dela a qualquer momento, o que dificulta o planejamento de funding por parte da instituição financeira e adiciona um prêmio de incerteza à taxa cobrada.
A terceira camada, mais estrutural, é a concentração do mercado bancário brasileiro. Um número relativamente pequeno de instituições concentra a maior parte da emissão de cartões de crédito e do volume de crédito rotativo no país, o que reduz a pressão competitiva sobre esse produto específico em comparação com mercados mais pulverizados. Isso não significa ausência de concorrência no sistema financeiro como um todo — o Brasil tem centenas de instituições autorizadas a operar — mas significa que, na ponta do crédito rotativo de cartão especificamente, a sensibilidade do consumidor ao preço tende a ser menor do que em produtos como empréstimo pessoal ou financiamento de veículo, nos quais comparar taxas entre instituições é mais natural antes da contratação.
Há ainda um componente comportamental que os economistas do setor bancário costumam citar: o rotativo frequentemente não é uma escolha deliberada, mas o resultado de um esquecimento ou de uma dificuldade pontual de caixa no mês. Uma parte relevante dos usuários entra no rotativo sem ter comparado alternativas — como o parcelamento da própria fatura, normalmente bem mais barato — simplesmente porque o valor mínimo é pago de forma automática ou porque o consumidor não tem clareza sobre a diferença de custo entre as duas modalidades. Essa baixa sensibilidade ao preço, somada à concentração de mercado e ao risco de inadimplência embutido, ajuda a explicar por que a taxa do rotativo historicamente permanece muito acima de outras linhas de crédito, mesmo em períodos de Selic mais baixa.
O papel da inadimplência no preço do crédito
O mecanismo de precificação do rotativo merece um exame mais detido porque é, em grande medida, o fator isolado mais relevante para explicar o tamanho da taxa. Quando uma instituição financeira define a taxa de juros de uma linha de crédito massificada como o rotativo do cartão, ela não calcula um preço individual para cada cliente com base no risco específico daquela pessoa. Em vez disso, aplica uma taxa média que reflete o comportamento agregado de toda a carteira de usuários daquela modalidade.
Isso significa que o consumidor que usa o rotativo ocasionalmente, por poucos dias, e depois volta a pagar a fatura integralmente, está sujeito à mesma taxa nominal anual que o consumidor que permanece endividado no rotativo por meses seguidos e que tem uma probabilidade estatisticamente maior de não conseguir quitar a dívida. O primeiro grupo, de certa forma, subsidia o custo do segundo. Como parcela relevante dos usuários do rotativo acaba se tornando inadimplente — deixando de pagar mesmo o mínimo da fatura em algum momento — o custo esperado desse calote é distribuído no preço cobrado de todos os demais usuários da modalidade, inclusive daqueles que historicamente sempre pagaram, ainda que com atraso ocasional.
Esse tipo de precificação coletiva é comum em produtos financeiros de varejo massificado, mas o efeito é amplificado no rotativo porque a base de clientes que efetivamente usa a modalidade por tempo prolongado tende a ser, em média, mais vulnerável financeiramente do que a base geral de portadores de cartão. Ou seja, o grupo que “puxa a média de risco para cima” é justamente aquele que menos capacidade tem de arcar com taxas altas — e isso cria um ciclo em que o custo elevado dificulta ainda mais a saída da dívida, o que por sua vez sustenta a percepção de risco elevado da modalidade como um todo. Não é uma armadilha desenhada individualmente contra um consumidor específico, mas o resultado de como o sistema de precificação de risco em massa funciona quando aplicado a uma linha de crédito de curtíssimo prazo, sem garantias e de adesão quase automática.
Quanto uma dívida de R$ 1.500 pode crescer no rotativo
Para tornar esse custo mais concreto, vale simular a trajetória de uma dívida de R$ 1.500,00 deixada integralmente no rotativo do cartão, sem amortização além dos juros incidentes, comparando com o mesmo valor levado para o parcelamento da fatura — modalidade em que o próprio banco divide o saldo devedor em parcelas fixas, a uma taxa de juros bem inferior à do rotativo. A simulação abaixo usa a taxa de referência do Banco Central de aproximadamente 430% ao ano para o rotativo (equivalente a cerca de 14,9% ao mês) e uma taxa de parcelamento de fatura estimada em 6% ao mês — valor ilustrativo, já que a taxa efetiva de parcelamento varia por instituição, prazo negociado e perfil do cliente, e não corresponde a um dado oficial único do Banco Central.
| Prazo | Saldo no rotativo (~430% a.a.) | Saldo no parcelamento de fatura (~6% a.m., estimativa) | Diferença |
|---|---|---|---|
| 3 meses | R$ 2.275,65 | R$ 1.786,52 | R$ 489,13 |
| 6 meses | R$ 3.452,40 | R$ 2.127,78 | R$ 1.324,62 |
| 12 meses | R$ 7.950,00 | R$ 3.018,29 | R$ 4.931,71 |
Os números tornam visível algo que o percentual anual isolado não transmite com a mesma clareza: em um ano, uma dívida inicial de R$ 1.500,00 deixada sem pagamento no rotativo tende a se multiplicar por mais de cinco vezes, superando R$ 7.900,00 na simulação. No parcelamento de fatura, mesmo sendo uma modalidade de crédito e não uma opção gratuita, o mesmo valor inicial chega ao final do mesmo período em torno de R$ 3.000,00 — ainda um custo relevante, mas bem distante do patamar do rotativo. A diferença entre as duas trajetórias, de quase R$ 4.932,00 ao final de 12 meses nesta simulação, ilustra por que instituições financeiras e órgãos reguladores costumam recomendar o parcelamento como alternativa imediata sempre que o pagamento integral da fatura não é viável.
É importante registrar que essa simulação assume a dívida integralmente parada, sem nenhuma amortização além dos juros — um cenário didático, usado para tornar visível a diferença de taxa entre as duas modalidades. Na vida real, o consumidor que paga o mínimo da fatura reduz uma fração do saldo a cada mês, o que altera a trajetória exata da dívida, mas não altera a conclusão central: quanto mais tempo o saldo permanece no rotativo, maior a distância de custo em relação a qualquer alternativa de parcelamento com taxa mais baixa.
Regras que tentam conter esse custo
O tamanho da taxa do rotativo não passou despercebido pelo Banco Central e pelo Conselho Monetário Nacional ao longo dos últimos anos. Existem hoje regras regulatórias voltadas especificamente a limitar por quanto tempo uma dívida pode permanecer na modalidade rotativa antes de a própria instituição financeira ser obrigada a oferecer, ou mesmo aplicar automaticamente, uma opção de parcelamento com condições mais favoráveis ao cliente. A lógica por trás dessa regulação é reconhecer que o rotativo, embora útil como um mecanismo de curtíssimo prazo para cobrir um atraso pontual de poucos dias, não foi desenhado — nem deveria ser usado — como uma forma de financiamento de médio prazo, dado o custo que carrega.
Essas normas fazem parte de um movimento regulatório mais amplo que também trouxe mudanças nas regras de cobrança de juros e na forma como as faturas de cartão de crédito devem apresentar informações ao consumidor, incluindo alertas sobre o custo do rotativo e comparações com outras modalidades de crédito disponíveis. O detalhe técnico de prazos e percentuais específicos dessas regras muda com o tempo e varia conforme atualizações do Banco Central, de modo que o consumidor que quer entender exatamente as condições aplicáveis ao seu cartão faz bem em consultar diretamente o contrato e as comunicações oficiais da própria instituição emissora, além dos canais informativos do Banco Central. O ponto relevante, do ponto de vista de quem usa o cartão no dia a dia, é saber que esse tipo de proteção regulatória existe e que ela não substitui, mas complementa, a decisão do próprio consumidor de evitar permanecer no rotativo por opção.
Como evitar cair nessa armadilha
A estratégia mais direta para não pagar as taxas do rotativo é simplesmente não entrar nele: pagar o valor integral da fatura, e não apenas o mínimo, sempre que houver capacidade financeira para isso. Essa recomendação parece óbvia enunciada dessa forma, mas na prática exige um hábito de acompanhamento do próprio orçamento que nem sempre está consolidado — muitas pessoas descobrem o valor da fatura apenas no momento do vencimento, sem ter monitorado os gastos ao longo do mês, o que reduz a margem de manobra para ajustar o consumo a tempo de garantir o pagamento integral.
Entender com precisão a data de fechamento e a data de vencimento do cartão também faz diferença prática relevante. A data de fechamento define até quando uma compra entra na fatura atual ou é jogada para a próxima; usar esse intervalo a favor do planejamento financeiro — concentrando compras maiores logo após o fechamento, quando o prazo até o vencimento é mais longo — dá mais tempo para organizar o pagamento integral sem recorrer ao rotativo ou ao parcelamento. Esse tipo de gestão do calendário do cartão, somado a um acompanhamento mais próximo do próprio fluxo de caixa mensal, reduz consideravelmente a chance de uma fatura pegar o consumidor de surpresa.
Outro ponto estrutural é a forma como o cartão de crédito é usado no orçamento doméstico. Quando o cartão funciona como meio de pagamento — uma ferramenta para organizar e consolidar gastos que já caberiam no orçamento do mês, com a vantagem de prazo e eventuais benefícios de programas de pontos — o risco de entrar no rotativo tende a ser baixo. O problema surge quando o cartão passa a ser usado como extensão de renda, uma forma de bancar gastos que excedem a capacidade mensal de pagamento na expectativa de “resolver depois”. Essa mudança de função, de meio de pagamento para fonte de crédito emergencial, é o gatilho mais comum para o início de um ciclo de rotativo.
Ter algum nível de reserva de emergência, mesmo que modesto, reduz a probabilidade de recorrer ao cartão diante de um imprevisto — uma despesa médica não planejada, um conserto urgente, uma queda temporária de renda. Não se trata de eliminar por completo a possibilidade de que um imprevisto force o uso do crédito; imprevistos financeiros acontecem mesmo para quem planeja com cuidado, e nenhuma estratégia de organização orçamentária garante proteção total contra choques de renda ou de despesa. Mas dispor de uma reserva, ainda que cubra apenas alguns meses de despesas essenciais, muda a natureza da decisão: em vez de recorrer ao rotativo do cartão — a linha mais cara disponível — o consumidor consegue usar recursos próprios ou linhas de crédito mais baratas para atravessar o período de aperto. Esse tipo de planejamento financeiro básico, incluindo a formação de reserva, costuma ser tratado com mais profundidade em conteúdos sobre organização do orçamento doméstico, que se conectam diretamente com a prevenção do endividamento no cartão.
Vale ainda monitorar os próprios limites de crédito e evitar comprometer uma fatia muito grande do limite disponível de forma recorrente, já que isso costuma ser um sinal precoce de que o padrão de consumo está acima da capacidade real de pagamento mensal. Acompanhar esse indicador com regularidade — e não apenas quando a fatura já chegou alta — dá mais tempo de reação antes que a situação exija decisões mais custosas.
Se você já está no rotativo, o próximo passo
Reconhecer que uma dívida já está no rotativo do cartão não é, isoladamente, motivo para pânico, mas é motivo para agir com método e rapidez, já que o custo dessa modalidade penaliza especialmente quem demora a buscar uma alternativa mais barata. Sair do rotativo costuma ser possível com organização financeira e um prazo realista, ainda que o processo exija disciplina e, em muitos casos, alguma negociação direta com a instituição financeira. Para quem está nessa situação agora, o portal reúne um guia passo a passo dedicado especificamente a como sair do rotativo do cartão de crédito, com orientações práticas sobre renegociação, priorização de dívidas e reconstrução do orçamento — um bom próximo passo depois de entender, como este artigo procurou mostrar, por que essa dívida custa tanto e como ela se compara a outras opções de crédito disponíveis.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.