Um produto custa R$ 1.200 à vista ou pode ser dividido em 12 parcelas de R$ 110. A prestação parece pequena, mas o total parcelado chega a R$ 1.320. Qual opção faz mais sentido? Para decidir se vale comprar parcelado ou à vista, não basta olhar o preço anunciado nem perguntar se a parcela “cabe no mês”. Também é preciso comparar o custo completo, considerar as contas que já existem e avaliar o que aconteceria com seu dinheiro depois da compra.
Pagar à vista pode trazer desconto e evitar novos compromissos mensais. Por outro lado, usar todo o dinheiro disponível para uma compra pode deixar você sem recursos para despesas próximas ou imprevistos. Parcelar pode preservar parte do saldo, mas várias prestações acumuladas reduzem sua margem de escolha nos meses seguintes.
Não existe uma resposta única para todas as compras. Uma opção sem juros pode ser útil em algumas situações; em outras, o desconto à vista compensa mais. A diferença está nos números, no seu orçamento e na importância do produto. Neste guia, você vai aprender a comparar as alternativas e fazer uma escolha que não transforme uma compra em aperto financeiro.
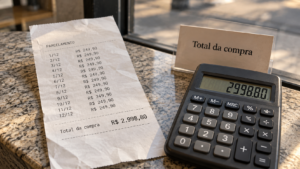
Comece comparando o valor total
O primeiro passo é descobrir quanto você pagará ao final. Multiplique o valor da parcela pelo número de meses e some entrada, tarifas ou outros custos que a oferta incluir. Depois, compare esse total com o preço à vista e com os preços praticados por outras lojas.
No exemplo inicial, 12 parcelas de R$ 110 somam R$ 1.320. Se o preço à vista for R$ 1.200, a diferença é de R$ 120. Esse valor representa quanto a opção parcelada acrescenta à compra. A prestação isolada pode parecer acessível, mas o total revela o custo que o anúncio nem sempre destaca em primeiro plano.
Confira também se o preço à vista anunciado realmente está disponível naquela forma de pagamento. Algumas lojas oferecem desconto apenas por Pix ou transferência; outras aceitam o mesmo preço no débito. Leia as condições antes de concluir o pedido, especialmente quando a oferta depender de cupom, prazo ou meio de pagamento específico.
O material da Senacon sobre compras e parcelamento recomenda verificar os juros e o valor total antes de assumir prestações. Essa comparação é útil em qualquer época do ano, não apenas em períodos de promoção.
Parcela baixa não significa compra barata
Uma parcela pequena pode facilitar a entrada de uma compra no orçamento do mês. Ainda assim, o valor continua comprometido nos períodos seguintes. Quando a pessoa analisa apenas a prestação, pode aceitar um prazo longo ou reunir várias compras parceladas sem perceber quanto já reservou da renda futura.
Imagine que você tenha três compras com parcelas de R$ 80, R$ 110 e R$ 140. Cada valor parece administrável quando visto sozinho. Porém, juntos, eles ocupam R$ 330 por mês, antes mesmo de considerar contas fixas, alimentação, transporte e outras despesas.
Por isso, examine a fatura inteira, não apenas o novo parcelamento. Some as parcelas existentes e verifique por quantos meses elas continuarão. Uma compra que cabe no orçamento atual pode se tornar incômoda se você já tiver compromissos previstos para os próximos meses.
Também evite confundir limite disponível no cartão com dinheiro disponível para gastar. O limite representa crédito oferecido pela instituição, não renda extra. Cada compra parcelada reduz o espaço para despesas futuras e pode dificultar o pagamento integral da fatura.
Quando a compra à vista pode fazer sentido
O pagamento à vista pode valer a pena quando o desconto reduz o preço de forma relevante e, depois da compra, ainda sobra dinheiro para as despesas essenciais e para os compromissos próximos. Nesse caso, você aproveita o preço menor sem enfraquecer sua segurança financeira.
Antes de pagar, confira o saldo que realmente está livre. Subtraia contas já previstas, despesas do mês, parcelas existentes e valores destinados a objetivos prioritários. Se o pagamento consumir o dinheiro que você reservou para aluguel, alimentação ou uma conta importante, o desconto talvez não compense o risco.
Compare também o preço à vista com o custo de deixar o dinheiro aplicado. Para fazer essa conta, use valores líquidos, considere impostos ou taxas quando existirem e pense no prazo de resgate. Não basta supor que qualquer aplicação renderá mais do que o desconto oferecido.
Essa comparação não precisa virar uma conta complexa para toda compra pequena. Porém, em valores altos, vale calcular quanto você economiza ao pagar à vista e quanto poderia obter mantendo o dinheiro investido. Mesmo assim, não comprometa uma reserva de emergência só para aproveitar uma redução de preço.
Quando parcelar pode ser uma escolha razoável
O parcelamento pode ajudar quando a compra é necessária, o pagamento integral reduziria demais o dinheiro disponível e as parcelas cabem no orçamento futuro. Essa decisão exige planejamento: você precisa saber quanto já comprometeu, conferir se há juros e garantir que pagará as faturas em dia.
Um parcelamento sem juros pode preservar dinheiro no curto prazo, desde que o preço parcelado não seja mais alto do que o preço à vista e você consiga controlar as prestações. Além disso, manter o saldo não ajuda se você usar o valor restante em outras compras. O benefício depende do que você fará com o dinheiro que não pagou de imediato.
Em alguns casos, a compra serve para substituir um item essencial que quebrou, como uma geladeira ou um equipamento de trabalho. Se esperar para juntar o valor causar prejuízo, parcelar pode ser uma saída prática. Ainda assim, compare modelos, preços e condições antes de aceitar a primeira oferta.
O parcelamento também pode facilitar a compra de um bem durável quando o orçamento mensal comporta as parcelas. No entanto, não trate o prazo como uma forma de tornar qualquer produto acessível. Se a prestação só cabe quando você deixa de pagar outra conta ou depende de renda incerta, a compra não está realmente ajustada ao orçamento.
Entenda a diferença entre parcelar a compra e parcelar a fatura
Parcelar uma compra no momento da venda não é igual a parcelar a fatura do cartão depois. Na compra, a loja ou o emissor apresenta as condições para dividir o valor do produto. No parcelamento da fatura, você financia uma dívida que já venceu ou venceria naquele período. Essa operação costuma incluir juros e outros encargos.
Se você não consegue pagar o valor total da fatura, não escolha o pagamento mínimo sem antes conferir as consequências. Leia as opções oferecidas pelo emissor, compare custos e procure entender como o saldo será financiado. O Banco Central mantém informações sobre juros do cartão de crédito, incluindo modalidades ligadas ao rotativo e ao parcelamento do saldo devedor.
O parcelamento de uma compra pode parecer controlado porque começa com um valor conhecido. Já a dívida da fatura pode surgir quando várias despesas se acumulam ou quando a pessoa perde o prazo de pagamento. Para reduzir esse risco, confira o total de parcelas futuras antes de fazer uma nova compra.
Como avaliar juros, taxas e o custo da oferta
Não aceite a expressão “parcelas fixas” como prova de que o parcelamento não tem custo adicional. Uma prestação pode se manter igual todos os meses e ainda incluir juros. Verifique o preço à vista, o preço total parcelado, o número de parcelas e o valor de cada uma. Quando a oferta envolver crédito, examine as taxas e o custo efetivo total apresentado na proposta.
Por exemplo, um produto custa R$ 1.000 à vista. A loja oferece dez parcelas de R$ 115. O total parcelado chega a R$ 1.150, ou seja, R$ 150 a mais. Depois, compare a diferença com o desconto ou com as condições de outro vendedor. Não olhe apenas se R$ 115 cabem no mês; avalie se o bem vale o preço final.
Se a loja apresentar uma oferta confusa, peça o detalhamento antes de pagar. Guarde a tela da oferta, o comprovante e as condições do parcelamento. Essas informações ajudam a conferir a cobrança e a resolver divergências, caso apareça algum valor diferente do combinado.
Faça um teste rápido no orçamento
Antes de assumir parcelas, verifique como seu orçamento ficará durante todo o prazo. Não basta olhar o mês atual. Considere contas fixas, compras já parceladas, despesas sazonais e qualquer mudança de renda que você já conheça.
Uma forma prática é anotar a parcela futura junto aos compromissos do mês. Se ela começará na próxima fatura e durará oito meses, registre o valor para cada período. Assim, você verá se o total de prestações coincide com outros gastos previstos, como matrícula, manutenção do carro ou renovação de um serviço.
Depois, calcule a margem que resta para despesas variáveis. Se o orçamento já termina sem sobra, uma nova parcela pode reduzir sua capacidade de lidar com um gasto inesperado. Nesse caso, espere, escolha um item mais barato ou reveja outras despesas antes de assumir o compromisso.
O Banco Central recomenda acompanhar receitas e despesas por meio de um orçamento pessoal. Você pode usar uma planilha, um aplicativo ou anotações simples. O importante é conhecer os compromissos que já ocupam a renda e atualizar o controle quando fizer uma nova compra.
Uma sequência para decidir entre as opções
Quando estiver diante de uma compra, siga uma sequência curta. Primeiro, confirme se você realmente precisa do produto agora. Depois, compare o preço à vista e o total parcelado. Em seguida, confira as parcelas que já ocupam seu orçamento e calcule como a nova prestação afetará os próximos meses.
Se o pagamento à vista deixar você sem margem para contas essenciais, não escolha essa opção apenas para obter um desconto pequeno. Por outro lado, se o parcelamento acrescentar juros altos ou mantiver seu orçamento apertado por muito tempo, avalie adiar a compra ou buscar uma alternativa de menor preço.
Por fim, pense na vida útil do produto. Parcelar um item que será usado por anos pode fazer sentido, desde que o custo total seja adequado e as prestações caibam. Já dividir uma compra de consumo rápido em muitas vezes pode deixar a fatura comprometida quando o produto já não tiver importância.
Promoções, urgência e compras por impulso
Mensagens como “última chance” ou “só hoje” podem criar pressa. Antes de decidir, pare e confira se o produto atende a uma necessidade real, se o preço é realmente menor e se a condição de pagamento vale a pena. Uma promoção não gera economia se você compra algo que não precisava ou assume uma dívida que não cabia no orçamento.
Pesquise o mesmo produto em outras lojas e confira o valor total, não apenas o desconto anunciado. Observe também frete, garantia, prazo de entrega e política de troca. Uma oferta aparentemente mais barata pode custar mais quando você soma essas condições.
Se a compra não for urgente, espere algumas horas ou um dia antes de fechar o pedido. Esse intervalo ajuda a separar vontade imediata de necessidade. Além disso, você pode comparar alternativas com calma e perceber se a parcela parecia atraente apenas porque o preço total ficou escondido.
Compras essenciais e compras desejadas pedem análises diferentes
Uma geladeira que parou de funcionar pode exigir uma decisão rápida. Nesse caso, avalie modelos que atendam à necessidade, compare o custo de conserto com o de substituição e procure uma forma de pagamento que não inviabilize as contas básicas.
Já uma televisão maior, um celular novo ou um móvel que ainda pode esperar permite mais pesquisa. Você pode estabelecer um limite de preço, juntar parte do valor e observar promoções. Adiar uma compra desejada por algumas semanas pode reduzir a necessidade de parcelar ou permitir uma entrada maior.
Essa diferença não significa que todo desejo seja irresponsável. O lazer e o conforto também fazem parte da vida. A questão é escolher quando comprar e qual valor faz sentido, em vez de deixar a urgência de uma oferta decidir pelo seu orçamento.
O que fazer quando há várias parcelas em andamento
Se você já tem muitas prestações, liste os valores e as datas de término. A fatura mostra os lançamentos, mas nem sempre é fácil enxergar o total que continuará comprometendo os meses seguintes. Um registro separado ajuda a identificar quando uma parcela termina e quanto do orçamento será liberado.
Até as compras menores merecem atenção. Várias parcelas de valor baixo podem somar uma despesa mensal considerável. Some os compromissos de todos os cartões e crediários, não apenas os que aparecem na conta principal.
Enquanto esse total estiver alto, avalie adiar compras não urgentes. Quando uma prestação terminar, evite preencher automaticamente o espaço com outra. Você pode direcionar parte do valor liberado a uma conta futura, a uma reserva ou a uma meta que já tenha escolhido.
Se as parcelas deixaram de caber no orçamento, procure os canais oficiais da instituição e compare as opções de negociação. Antes de aceitar uma proposta, confira o valor total, as taxas, o prazo e o impacto das prestações. Evite contratar outro crédito sem entender como ele alterará sua dívida.
Armadilhas comuns ao comparar parcelamento e pagamento à vista
Escolher só pela prestação
A menor prestação pode vir acompanhada de um prazo maior e de um total mais alto. Compare quanto pagará ao final e por quanto tempo ficará comprometido. Em seguida, verifique se a compra continua valendo esse custo.
Gastar a diferença que ficaria reservada
Se o parcelamento preserva R$ 1.000 na conta, mas você usa esse valor em outras compras, o dinheiro não ficou protegido. Só conte com a vantagem de manter o saldo se você souber qual destino dará a ele.
Usar toda a reserva para pagar à vista
Um desconto pode parecer atraente, mas não justifica ficar sem recursos para imprevistos ou despesas próximas. Antes de usar uma reserva, diferencie dinheiro destinado a emergências daquele que está livre para compras.
Esquecer o custo futuro do produto
Alguns itens também aumentam gastos com manutenção, energia, acessórios, seguro ou combustível. Considere esses custos antes de comparar as formas de pagamento. Uma parcela acessível pode acompanhar despesas mensais que você não havia previsto.
Decida com o preço total e a realidade do seu mês
Escolher entre pagar à vista e parcelar fica mais simples quando você compara o total, entende os juros e olha para os compromissos que já existem. O valor da parcela importa, mas não conta a história inteira. Também entram na decisão o desconto, o dinheiro que continuará disponível e o tempo durante o qual a compra ocupará sua renda.
Se o pagamento à vista reduz o preço sem comprometer contas essenciais ou sua margem financeira, ele pode ser vantajoso. Caso contrário, um parcelamento bem planejado pode preservar o caixa. Ainda assim, confira o custo completo e evite acumular prestações sem registrar o efeito nos meses seguintes.
Antes de confirmar a compra, anote o valor final, o número de parcelas e o saldo do orçamento após cada pagamento. Essa etapa rápida permite decidir com mais clareza e reduz a chance de descobrir tarde demais que uma compra aparentemente pequena comprometeu o mês inteiro.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.