R$ 50 por mês parece pouco demais para “valer a pena” investir. É essa a percepção mais comum entre quem está começando a vida financeira, e é também uma das ideias mais equivocadas em finanças pessoais. A renda fixa brasileira foi desenhada, principalmente na última década, para funcionar com valores baixos: Tesouro Direto fracionado, CDBs a partir de R$ 1, isenção de taxas de corretagem. O obstáculo real não é o valor mínimo dos produtos — é não saber por onde começar o processo. Este texto detalha esse processo do primeiro clique até o primeiro rendimento visível no extrato.
Passo 1: descubra quanto você realmente pode aportar
Antes de abrir qualquer conta, separe 20 minutos para revisar as últimas três faturas de cartão e o extrato bancário do trimestre. O objetivo não é fazer uma planilha perfeita — é identificar um valor fixo, realista, que você consegue destinar todo mês sem comprometer contas essenciais. Para muita gente que está começando, esse valor fica entre R$ 50 e R$ 300. Não existe vergonha nisso: o que importa nesta fase não é o tamanho do aporte, é a criação do hábito de aportar com regularidade, mês após mês, sem pular.
Um erro comum é tentar definir esse valor “de cabeça”, sem olhar números reais, e depois descobrir no meio do mês que precisa resgatar o investimento para cobrir uma conta que havia esquecido. Isso não só frustra como pode gerar perda de rentabilidade em produtos com prazo de carência ou tributação regressiva desfavorável em resgates de curto prazo.
Passo 2: abra conta em uma corretora sem taxa de corretagem para renda fixa
A maioria das corretoras brasileiras não cobra taxa de corretagem para comprar Tesouro Direto ou CDBs. Isso elimina uma das maiores barreiras que existiam há alguns anos, quando cada operação pequena era corroída por taxas fixas. O cadastro costuma ser inteiramente digital: envio de documento com foto, comprovante de residência (às vezes dispensável, dependendo da instituição) e uma selfie para validação. Em geral, a conta fica ativa em menos de 24 horas.
Vale escolher uma instituição registrada na CVM, com boa reputação e atendimento acessível — critérios que valem um artigo próprio, mas que resumidamente significam: evite plataformas sem CNPJ claro ou sem registro verificável, e prefira instituições que ofereçam Tesouro Direto e CDBs de múltiplos emissores na mesma conta.
Passo 3: comece pelo Tesouro Selic ou por um CDB de liquidez diária
Para quem está começando com valores pequenos, a prioridade não é rentabilidade máxima — é simplicidade e liquidez, já que o primeiro objetivo deveria ser formar uma reserva de emergência. Tesouro Selic pode ser comprado fracionado, a partir de uma pequena fração do valor total do título (o que na prática costuma representar algo em torno de R$ 30 a R$ 40, dependendo da cotação do dia). CDBs de liquidez diária, com garantia do FGC até R$ 250 mil por CPF e instituição, costumam ter valor mínimo ainda menor em várias corretoras, às vezes R$ 1.
A diferença entre essas duas opções para quem está começando é pequena o suficiente para não travar a decisão: o importante nessa fase é começar a aportar, não encontrar o produto “perfeito”.
Passo 4: automatize o aporte
Configurar uma transferência programada, no dia do pagamento, direto da conta corrente para a corretora, remove a decisão mensal de “vou investir esse mês ou não”. Esse é, provavelmente, o passo mais subestimado de todo o processo. Depender de força de vontade para lembrar de investir todo mês tem taxa de sucesso baixa; depender de automação tem taxa de sucesso muito mais alta, porque retira o atrito e a necessidade de decisão repetida.
Algumas corretoras já oferecem essa automação dentro do próprio aplicativo, incluindo a opção de já direcionar o valor transferido automaticamente para um produto específico, sem precisar comprar manualmente todo mês.
Passo 5: reinvista o rendimento em vez de deixar parado
Um detalhe que faz diferença real no longo prazo: quando o CDB ou o Tesouro paga rendimento (em produtos que distribuem rendimento periodicamente, ao contrário dos que capitalizam automaticamente), esse valor precisa ser reinvestido para manter o efeito dos juros compostos. Deixar rendimentos parados na conta, “esquecidos”, é um desperdício silencioso — o dinheiro para de trabalhar assim que sai do produto que estava rendendo.
Passo 6: revise a estratégia a cada seis meses, não todo dia
Checar o extrato de investimento todos os dias, especialmente nos primeiros meses, tende a gerar ansiedade desnecessária diante de oscilações mínimas e naturais do CDI. O ideal é revisar a estratégia a cada seis meses: conferir se as taxas contratadas continuam competitivas, se surgiram produtos melhores na mesma corretora, e se o valor do aporte mensal ainda é adequado à sua renda atual — idealmente, aumentando conforme o salário cresce.
Um exemplo numérico: o que R$ 100 por mês pode virar
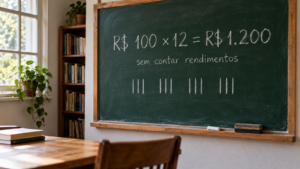
Pegue o caso de alguém que começa a aportar R$ 100 todo mês em um CDB de liquidez diária a 100% do CDI, num cenário em que a taxa básica de juros se mantém, em média, próxima de 13% ao ano ao longo do período (considerando uma trajetória de queda gradual da Selic a partir dos 14% atuais). Em cinco anos de aportes constantes, sem nunca resgatar, o total aportado seria de R$ 6.000. Com o efeito acumulado dos juros compostos mês a mês sobre cada novo aporte, o saldo bruto projetado fica na faixa de R$ 8.300 a R$ 8.600, dependendo da trajetória exata da taxa e da forma como o rendimento é capitalizado.
Isso representa um ganho bruto de aproximadamente R$ 2.300 a R$ 2.600 gerado unicamente pelos juros, sobre um aporte mensal que a maioria das pessoas consegue encaixar no orçamento sem grande sacrifício. Depois do desconto do Imposto de Renda regressivo (15% sobre o rendimento, já que o prazo total ultrapassa 720 dias), o ganho líquido ainda fica em torno de R$ 1.950 a R$ 2.200 — um valor que, na prática, corresponde a quase dois meses extras de aporte “de graça”, só pelo efeito dos juros ao longo do tempo.
| Aporte mensal | Prazo | Total aportado | Saldo bruto estimado* |
|---|---|---|---|
| R$ 50 | 5 anos | R$ 3.000 | ≈ R$ 4.150 a R$ 4.300 |
| R$ 100 | 5 anos | R$ 6.000 | ≈ R$ 8.300 a R$ 8.600 |
| R$ 200 | 5 anos | R$ 12.000 | ≈ R$ 16.600 a R$ 17.200 |
*Estimativa considerando taxa média aproximada de 13% ao ano, CDB a 100% do CDI, antes do desconto de Imposto de Renda. Valores reais variam conforme a trajetória da Selic e a taxa efetivamente contratada.
O que fazer quando o valor disponível aumentar
Conforme a renda cresce — uma promoção, um freela extra, um aumento de salário — o aporte mensal deveria crescer junto, e não ficar estagnado no mesmo valor definido lá no início. Uma prática útil é destinar uma fração fixa de todo aumento de renda diretamente para o aporte de investimento, antes que esse dinheiro extra se dilua em novos gastos fixos, como uma assinatura nova ou um plano mais caro. Quem faz isso sistematicamente costuma ver o patrimônio crescer de forma visivelmente mais rápida do que quem apenas aumenta o padrão de consumo proporcionalmente à renda.
Esse é também o momento de diversificar um pouco além do CDB de liquidez diária ou do Tesouro Selic — considerando CDBs de prazo mais longo com taxas melhores, Tesouro IPCA+ para objetivos de prazo mais distante, e eventualmente uma fatia menor em renda variável, sempre proporcional ao seu perfil de risco e horizonte de tempo.
Aporte pequeno e frequente ou juntar para aportar de uma vez
Outra dúvida recorrente é se compensa esperar juntar um valor maior antes de investir, em vez de aportar pequenas quantias assim que sobram. A resposta prática, na quase totalidade dos casos, é: não compensa esperar. Dinheiro parado na conta corrente, mesmo por poucas semanas, não rende nada, enquanto dinheiro investido — mesmo em quantia pequena — já começa a gerar juros a partir do primeiro dia. A diferença entre investir R$ 100 assim que sobra, toda semana, e esperar juntar R$ 400 para investir uma vez por mês, favorece quase sempre quem investe mais cedo, ainda que em parcelas menores.
Existe uma exceção prática a considerar: se a corretora ou o produto cobrar alguma taxa fixa por operação (o que é raro em Tesouro Direto e CDB, mas pode acontecer em outros produtos), concentrar aportes em vez de fracioná-los excessivamente pode fazer sentido para reduzir o peso proporcional dessa taxa. Fora esse cenário específico, a regra geral continua sendo: invista assim que o dinheiro estiver disponível, sem esperar o momento “ideal”.
O que observar na carência e nas condições de resgate
Antes de comprar qualquer CDB, vale ler com atenção a informação sobre carência — o período mínimo durante o qual o dinheiro fica indisponível para resgate, mesmo em produtos que depois se tornam de liquidez diária. Alguns CDBs têm carência de 90 dias, outros de um ano inteiro, e resgatar antes do prazo simplesmente não é possível, independentemente da necessidade. Para quem está formando a reserva de emergência com valores pequenos, essa informação é tão importante quanto a taxa de rentabilidade oferecida — de nada adianta um CDB com taxa atrativa se, na hora de um imprevisto, o dinheiro estiver preso por mais seis meses.
Já o Tesouro Selic não tem período de carência: o resgate pode ser solicitado a qualquer momento, com o dinheiro disponível na conta em até um dia útil. Essa característica reforça por que ele costuma ser a porta de entrada mais recomendada para quem está formando a primeira reserva com pouco dinheiro, mesmo que a rentabilidade líquida, depois da taxa de custódia, fique marginalmente abaixo de um bom CDB de liquidez diária.
Erros que atrasam quem está investindo com pouco dinheiro
O primeiro erro é trocar de produto com frequência excessiva, perseguindo a taxa “ligeiramente melhor” anunciada em outra plataforma, sem considerar o custo de tempo e, em alguns casos, o efeito da tributação regressiva de recomeçar a contagem do prazo. O segundo é interromper os aportes na primeira dificuldade financeira do mês, em vez de simplesmente reduzir o valor temporariamente — parar de vez costuma significar não voltar a investir por meses, enquanto reduzir mantém o hábito ativo. O terceiro é comparar o próprio progresso com o de outras pessoas nas redes sociais, que costumam mostrar apenas os resultados e nunca o histórico de anos de aportes constantes que antecedeu aquele patrimônio.
Vale a pena olhar o Imposto de Renda desde já
Mesmo com valores pequenos, entender a lógica da tabela regressiva do Imposto de Renda ajuda a planejar melhor o prazo dos aportes. Resgates feitos em até 180 dias pagam a alíquota mais alta, 22,5% sobre o rendimento; entre 181 e 360 dias, 20%; entre 361 e 720 dias, 17,5%; acima de 720 dias, 15%, o menor patamar da tabela. Isso não significa que resgatar cedo seja proibido ou um erro — às vezes é exatamente o que a situação exige —, mas significa que, sempre que possível, manter o dinheiro aplicado por mais tempo reduz proporcionalmente o imposto pago sobre o ganho, o que é mais um motivo para tratar a reserva de emergência como algo à parte dos investimentos de prazo mais longo.
Considerações finais sobre disciplina e valores pequenos
Quem entende que investir com pouco dinheiro é, sobretudo, um exercício de disciplina — e não de encontrar o produto perfeito — tende a progredir de forma mais consistente do que quem gasta meses pesquisando a taxa ideal antes de começar. O valor do primeiro aporte importa menos do que a regularidade dos aportes seguintes. Para complementar esse processo, vale revisar também como reduzir gastos fixos no orçamento mensal, liberando mais espaço para aportes maiores ao longo do tempo — um tema tratado com detalhe na seção de economia doméstica deste site.
Como em qualquer conteúdo sobre investimentos, vale o alerta: este texto tem finalidade educacional, não constitui recomendação personalizada de investimento, e a escolha específica de produtos deve levar em conta o seu perfil de risco e seus objetivos individuais. Para decisões que envolvem valores mais relevantes do seu orçamento, a orientação de um planejador financeiro certificado (CFP) ou assessor registrado na CVM agrega uma camada de análise que nenhum guia genérico consegue substituir.
No fim, o segredo de quem constrói patrimônio começando do zero não está escondido em nenhum produto financeiro específico — está no método simples descrito aqui: descobrir um valor realista, automatizar o aporte, manter a constância e revisar a estratégia periodicamente, sem exagero. Quem aplica esse método por anos seguidos costuma se surpreender com o resultado acumulado, mesmo tendo começado com valores que pareciam pequenos demais para fazer diferença.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.