Toda vez que alguém recebe a notícia de que teve um crédito negado ou aprovado com juros mais altos do que esperava, a primeira pergunta costuma ser: “mas meu nome está limpo, por que meu score está baixo?”. Essa confusão é comum e, de certa forma, compreensível. O score de crédito é um número, geralmente entre 0 e 1.000, calculado por birôs como Serasa, Boa Vista e SPC a partir do comportamento financeiro de uma pessoa ao longo do tempo. Ele tenta traduzir, em uma escala simples, o quão previsível é o comportamento de pagamento de alguém diante de novas dívidas. Quanto mais alto o número, em teoria, menor o risco percebido por quem está avaliando conceder um empréstimo, um cartão de crédito ou um parcelamento.
O problema é que score baixo e nome sujo não são a mesma coisa, embora estejam relacionados. Ter o nome sujo significa existir uma dívida em aberto e não paga, registrada como pendência em um dos birôs de crédito. Já o score é um cálculo mais amplo, que leva em conta não apenas se existem pendências ativas, mas todo um histórico de comportamento: há quanto tempo a pessoa tem relacionamento com o mercado de crédito, com que regularidade paga suas contas, que tipos de dívida costuma contrair e até a frequência com que seu CPF é consultado por empresas interessadas em lhe oferecer crédito. É perfeitamente possível estar com o nome limpo, sem nenhuma dívida vencida, e ainda assim ter um score baixo — por exemplo, por não ter histórico suficiente de crédito ou por ter passado por um período de inadimplência há alguns anos, mesmo já tendo quitado tudo.
Essa distinção importa porque muita gente busca soluções erradas para o problema errado. Quem tem o nome sujo precisa, antes de tudo, negociar e regularizar as dívidas pendentes — isso é o ponto de partida, não uma etapa opcional. Já quem tem o nome limpo mas o score baixo geralmente precisa trabalhar hábitos financeiros ao longo do tempo, porque não existe uma dívida específica a ser resolvida, e sim um padrão de comportamento a ser construído ou reconstruído. Entender essa diferença evita frustração e, principalmente, evita cair em promessas de soluções rápidas que, como será discutido mais adiante neste texto, raramente entregam o que prometem.
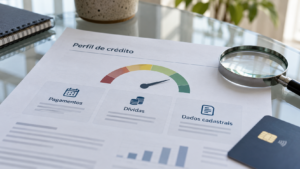
Como o score é calculado, de forma simplificada
Os birôs de crédito não divulgam publicamente a fórmula exata usada para calcular o score, e isso é proposital: se o cálculo fosse totalmente aberto, seria mais fácil manipulá-lo artificialmente sem de fato reduzir o risco de crédito de uma pessoa. Ainda assim, é possível entender, em linhas gerais, quais categorias de informação pesam mais nesse cálculo, mesmo sem saber o peso exato de cada uma.
O histórico de pagamento é provavelmente o fator mais citado, e faz sentido que seja assim. Um sistema que tenta prever se alguém vai pagar uma dívida futura naturalmente olha primeiro para como essa pessoa pagou dívidas passadas. Atrasos recorrentes, mesmo que pequenos, tendem a pesar mais do que um atraso isolado e já resolvido, porque sugerem um padrão, não um imprevisto pontual. Já o tempo de relacionamento com o mercado de crédito funciona de um jeito menos intuitivo para quem está começando agora: quanto mais longo e mais estável for esse histórico, mais dados os birôs têm para formar uma avaliação confiável, e isso tende a beneficiar quem já opera no sistema financeiro há anos, ainda que de forma modesta.
Outro componente relevante é a composição das dívidas ativas — não apenas quanto se deve, mas de que tipo. Uma pessoa com um financiamento de longo prazo em dia é avaliada de forma diferente de outra com várias dívidas de curto prazo, especialmente linhas de crédito rotativo mal geridas, como o cartão de crédito usado no limite mês após mês. Isso acontece porque tipos diferentes de dívida sinalizam riscos diferentes: um financiamento bem administrado mostra capacidade de honrar compromissos de longo prazo, enquanto o uso constante do limite do cartão pode indicar dependência de crédito para cobrir despesas do dia a dia, o que é lido como um sinal de alerta.
Por último, mas incorporado ao mesmo cálculo, está o comportamento de consulta ao CPF: quantas vezes, e em que intervalo de tempo, uma pessoa teve seus dados consultados por empresas interessadas em lhe oferecer crédito. Um volume alto de consultas em um período curto pode ser interpretado como sinal de que essa pessoa está buscando crédito de forma mais intensa do que o habitual, o que os birôs frequentemente associam a maior risco, mesmo quando cada consulta individual é legítima.
É por isso que duas pessoas com renda parecida e sem nenhuma dívida em aberto podem ter scores bem diferentes: o número não mede apenas “quanto se deve agora”, mas um conjunto de sinais acumulados ao longo do tempo, e cada instituição financeira, ao decidir conceder ou não um crédito, ainda combina esse score com outros critérios próprios, como renda declarada, tipo de operação solicitada e políticas internas de risco. O score é um dos fatores considerados na análise, não o único, e por isso duas instituições podem tomar decisões diferentes para a mesma pessoa com o mesmo score.
Hábitos que fazem diferença de verdade
Pagar as contas em dia continua sendo, disparado, o hábito mais determinante para quem quer melhorar o score ao longo do tempo, mas essa frase soa tão óbvia que muita gente subestima o que ela realmente exige na prática. Não se trata apenas de evitar atrasos grandes, como três ou quatro meses sem pagar uma fatura. Atrasos pequenos e recorrentes — pagar sempre alguns dias depois do vencimento, por exemplo — também deixam marcas, porque revelam um padrão de desorganização financeira que os birôs conseguem captar ao longo de vários ciclos de cobrança. Automatizar pagamentos recorrentes, como débito automático para contas fixas, costuma ser uma forma simples de reduzir esse tipo de deslize, especialmente para quem lida com muitas contas diferentes ao mesmo tempo e acaba perdendo o controle de datas.
Esse cuidado com organização financeira, aliás, tende a se conectar com outras áreas da vida financeira de uma pessoa — reorganizar o orçamento doméstico, por exemplo, costuma facilitar naturalmente o cumprimento de prazos, e é um tema que já foi tratado com mais profundidade na seção de economia doméstica deste site.
Manter linhas de crédito ativas, mas usadas com moderação, é um hábito menos intuitivo e por isso menos praticado. Existe uma tendência natural de achar que cancelar cartões de crédito ou fechar contas bancárias “limpa” o histórico e ajuda o score, mas o efeito costuma ser o oposto. Um cartão de crédito usado esporadicamente e pago integralmente todo mês, por exemplo, gera um histórico positivo de uso responsável de crédito — é evidência concreta de que aquela pessoa consegue lidar com uma linha de crédito disponível sem se endividar além do que pode pagar. Já um cartão nunca usado, ou cancelado, simplesmente deixa de gerar esse tipo de dado, e sem dado não há como o sistema formar uma avaliação favorável. O ponto de equilíbrio está em usar o crédito disponível de forma moderada: evitar deixar o cartão sempre no limite, mesmo pagando a fatura em dia, porque o uso constante de uma fatia muito alta do limite disponível também costuma ser interpretado como sinal de dependência de crédito, independentemente de haver atraso ou não.
Evitar o excesso de consultas ao CPF em um curto espaço de tempo é outro hábito que exige um pouco mais de planejamento do que costuma parecer à primeira vista. É comum, quando alguém está pesquisando um financiamento de veículo ou de imóvel, simular a operação em várias instituições diferentes na mesma semana, na esperança de encontrar as melhores condições. Isso é uma estratégia legítima e recomendável do ponto de vista financeiro, mas cada simulação que envolve consulta formal ao CPF pode gerar um registro que, se repetido em excesso e sem espaçamento, contribui para um padrão de “busca intensa por crédito” aos olhos do birô. Uma forma de equilibrar essas duas necessidades — pesquisar bem e não prejudicar o score — é concentrar as pesquisas em uma janela mais curta e específica, em vez de espalhar consultas ao longo de meses sem necessidade real, e preferir, sempre que possível, simulações que não geram consulta formal, disponíveis em muitos aplicativos de bancos digitais.
Manter os dados cadastrais atualizados é um hábito que raramente aparece em conversas sobre score, mas que tem efeito prático relevante. Birôs de crédito e instituições financeiras cruzam informações como endereço, telefone, e-mail e situação de emprego para formar parte da avaliação de risco. Um cadastro desatualizado, com endereço antigo ou telefone que não existe mais, pode dificultar a validação de identidade em uma nova solicitação de crédito e, em alguns casos, ser interpretado como inconsistência cadastral, o que não ajuda ninguém. Revisar esses dados periodicamente nos aplicativos dos bancos e diretamente nos birôs de crédito é um cuidado simples, mas que costuma ficar de lado justamente por parecer burocrático demais para gerar algum efeito perceptível.
Há ainda um hábito mais amplo, que conecta tudo isso: pensar no score como reflexo de um comportamento sustentado ao longo do tempo, e não como uma meta isolada a ser perseguida por si só. Isso significa que decisões financeiras maiores — como decidir se vale a pena abrir uma nova conta em um banco digital, contratar um cartão adicional, ou reorganizar dívidas existentes — deveriam ser tomadas pensando primeiro na saúde financeira geral, e não apenas no efeito pontual sobre um número. Quem quer entender melhor as opções disponíveis entre contas tradicionais e digitais, por exemplo, encontra mais contexto na seção de contas e bancos digitais deste site. O contexto atual reforça essa cautela: com o endividamento das famílias brasileiras junto ao sistema financeiro girando em torno de 49,7%, segundo dados do Banco Central, e a Selic mantida em 14,00% ao ano pelo Copom em agosto de 2026, o crédito novo tende a ficar mais caro, o que torna ainda mais relevante entrar em qualquer operação de crédito com clareza sobre capacidade real de pagamento, e não apenas com o objetivo de “melhorar o número”.
Ações rápidas que costumam ajudar em poucos meses
Nenhuma dessas medidas garante um aumento específico de pontos nem um prazo exato de resposta, porque cada birô e cada instituição financeira pesam os fatores de forma diferente, mas são ações que, de modo geral, tendem a contribuir de forma mais visível em um período relativamente curto:
- Negociar e quitar pendências vencidas — mesmo dívidas pequenas em aberto pesam no histórico, e regularizá-las costuma ser o passo com efeito mais perceptível.
- Reduzir o uso do limite do cartão de crédito — usar uma fatia menor do limite disponível, mesmo pagando em dia, tende a ser lido como sinal de menor dependência de crédito.
- Automatizar o pagamento de contas fixas — configurar débito automático ou lembretes reduz a chance de atrasos por esquecimento, que corroem o histórico aos poucos.
- Concentrar simulações de crédito em uma janela curta — espaçar ou agrupar pesquisas evita um padrão de consultas excessivas ao CPF em pouco tempo.
- Atualizar dados cadastrais nos birôs e bancos — endereço, telefone e e-mail corretos facilitam validações e evitam inconsistências na análise.
Golpes e promessas vazias envolvendo score
Sempre que existe um número que influencia diretamente o acesso ao crédito, surgem serviços prometendo atalhos para “turbinar” esse número rapidamente. Anúncios oferecendo aumento imediato do score mediante pagamento, ou empresas garantindo “limpar o nome com garantia” em troca de uma taxa, circulam com frequência em redes sociais e até em mensagens diretas. O problema é conceitual, não apenas ético: não existe mecanismo legítimo pelo qual um terceiro consiga alterar diretamente, por fora dos sistemas dos birôs de crédito, o cálculo de um score que se baseia em dados reais de comportamento financeiro registrados ao longo de anos. Se o serviço promete resultado instantâneo, isso já é um sinal de que algo não está de acordo com como esses sistemas efetivamente funcionam.
O que esses serviços costumam vender, na melhor das hipóteses, é algo que a própria pessoa poderia fazer sozinha e sem custo: negociar dívidas diretamente com os credores, solicitar a atualização de dados cadastrais ou consultar o próprio score gratuitamente. Na pior das hipóteses, o “serviço” é fraudulento — coleta dados pessoais e financeiros sensíveis, como CPF, senhas de acesso a aplicativos bancários ou informações de cartão, sob o pretexto de “verificar” o score, e depois usa essas informações para outros fins, incluindo abertura de crédito fraudulento em nome da vítima.
Outro padrão recorrente é a promessa de “limpar o nome garantido”, geralmente envolvendo pagamento antecipado de uma taxa de serviço antes de qualquer negociação real com o credor. Dívidas legítimas só deixam de existir de duas formas: sendo pagas, integral ou parceladamente, conforme acordo com quem é credor, ou sendo reconhecidas como indevidas por decisão judicial ou administrativa, quando há erro comprovado. Não existe terceiro capaz de simplesmente apagar uma dívida real do sistema mediante pagamento de uma taxa de “consultoria”.
Desconfiar desse tipo de promessa é uma postura saudável, e não paranoia excessiva. Um critério prático é perguntar: esse serviço está cobrando para fazer algo que a própria pessoa consegue fazer gratuitamente, direto com o credor ou com o birô de crédito? Se a resposta for sim, o valor cobrado não está comprando nenhum resultado real, apenas a conveniência — ou, na pior das hipóteses, a exposição a fraude. Quem tiver dúvida sobre a legitimidade de um serviço específico, vale checar diretamente nos canais oficiais dos birôs de crédito antes de fornecer qualquer dado pessoal ou fazer qualquer pagamento.
Quanto tempo leva pra ver resultado
Uma das perguntas mais frequentes de quem começa a se preocupar com o próprio score é sobre prazo: quanto tempo leva até o número subir de forma perceptível? A resposta honesta é que não existe um prazo padrão, porque o score reflete um histórico acumulado, e histórico, por definição, não se reconstrói da noite para o dia. Para a maioria das pessoas, mudanças de comportamento — como reduzir o uso do cartão, pagar contas em dia com mais consistência e evitar consultas excessivas — costumam começar a aparecer de forma mensurável em um horizonte de meses, não de dias ou semanas, e o processo tende a ser gradual, com o score oscilando naturalmente conforme novos dados entram no sistema mês a mês.
Pessoas que estavam com o nome sujo e acabaram de regularizar as pendências costumam notar esse processo de forma ainda mais clara: a quitação de uma dívida resolve a pendência específica, mas o efeito sobre o score se consolida aos poucos, à medida que o histórico recente de pagamentos em dia vai se acumulando e ganhando peso relativo diante do episódio de inadimplência anterior. Isso não significa que o passado deixe de existir instantaneamente no cálculo — significa que seu peso relativo tende a diminuir com o tempo, conforme surgem dados mais recentes e mais positivos.
Também não há como prever um número final específico, porque cada instituição financeira usa o score de forma diferente dentro da sua própria análise de crédito, combinando-o com outros critérios internos. Duas pessoas com o mesmo score podem receber ofertas de crédito diferentes em bancos diferentes, e a mesma pessoa pode ser aprovada em uma instituição e recusada em outra, mesmo com o score inalterado entre as duas consultas. Por isso, tratar o score como uma meta numérica fixa a ser atingida tende a gerar frustração desnecessária; é mais realista tratá-lo como um indicador que se movimenta na direção certa quando os hábitos financeiros de fato melhoram de forma sustentada.
O acompanhamento periódico do próprio score, diretamente pelos birôs oficiais — Serasa, Boa Vista e SPC oferecem consulta gratuita e mostram, em geral, quais fatores estão pesando mais naquele momento específico —, é uma prática recomendável para quem quer entender a própria evolução sem depender de intermediários. Consultar o score uma vez por mês, por exemplo, é suficiente para perceber tendências ao longo do tempo, sem cair na ansiedade de acompanhar variações diárias que costumam ser apenas ruído estatístico, sem significado real de curto prazo. Para quem quer aprofundar o planejamento financeiro de forma mais ampla, vale explorar também outros conteúdos deste site voltados a dívidas e crédito, já que score, endividamento e organização financeira costumam caminhar juntos ao longo do tempo, e raramente melhoram de forma isolada, um sem o outro.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.