O cartão de crédito consignado é um produto financeiro em que o pagamento mínimo da fatura, ou uma parcela previamente combinada, é descontado automaticamente do benefício do INSS, da folha de pagamento de um servidor público ou, em alguns casos, do contracheque de aposentados e pensionistas de regimes próprios de previdência. Diferente do cartão de crédito comum, em que o titular decide todo mês, por conta própria, se vai pagar o valor total da fatura, apenas o mínimo ou algo intermediário, no consignado essa decisão é parcialmente tirada das mãos do consumidor: uma fatia do limite é debitada de forma automática, antes mesmo de o dinheiro chegar à conta corrente.
Esse desenho existe porque o desconto em folha ou em benefício reduz o risco de inadimplência para quem empresta, já que o pagamento não depende de o cliente lembrar, ter saldo disponível ou priorizar aquela conta entre várias outras. Por isso, o cartão consignado costuma ser oferecido com juros mais baixos que o cartão de crédito tradicional e é comercializado, de forma praticamente exclusiva, para um público específico: aposentados e pensionistas do INSS, servidores públicos federais, estaduais e municipais, e, em menor escala, trabalhadores de empresas privadas que mantêm convênio com instituições financeiras para consignação em folha.
É um produto que promete crédito mais barato e acesso facilitado, especialmente para quem já tem dificuldade de conseguir limite em cartões convencionais. Mas essa mesma engenharia — o desconto automático que parece tornar tudo mais simples — é também a origem do principal risco do produto, que será tratado em detalhe mais adiante neste texto. Antes de considerar contratar ou ampliar o uso de um cartão consignado, entender exatamente como o mecanismo funciona é o primeiro passo para não ser surpreendido pelo próprio contracheque.
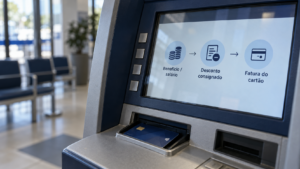
O mecanismo por trás do desconto automático
Na prática, o cartão de crédito consignado funciona como um cartão convencional na hora da compra: o titular usa o limite disponível em compras parceladas, à vista, ou até para saques, dependendo da instituição. A diferença aparece no momento do pagamento. Em vez de o consumidor decidir quanto pagar de forma voluntária no vencimento da fatura, um percentual do valor gasto — geralmente equivalente ao pagamento mínimo do cartão, mas definido em contrato — é descontado diretamente do benefício previdenciário ou do salário, antes de o valor cair na conta bancária do titular.
Esse desconto tem um limite regulatório: existe um teto para o quanto do benefício ou salário pode ser comprometido com esse tipo de consignação, que soma-se a eventuais empréstimos consignados que a pessoa já tenha contratado. Quando o gasto no cartão supera aquilo que cabe dentro dessa margem consignável, a diferença não desaparece — ela simplesmente deixa de ser descontada automaticamente e passa a compor uma fatura residual, cobrada como um boleto tradicional, sujeita aos mesmos riscos de atraso, multa e juros de qualquer outra dívida de cartão que não é paga à vista.
Ou seja, o consignado resolve apenas uma parte do pagamento — normalmente o equivalente ao mínimo — e o restante do saldo devedor segue as regras comuns de qualquer fatura de cartão de crédito. Isso é frequentemente mal compreendido por quem contrata o produto acreditando que “o desconto no benefício já cobre tudo”. Na realidade, quando o consumo mensal ultrapassa a margem consignável, uma parte da dívida continua exposta, com juros que podem ser tão altos, ou mais altos, que os de um cartão de crédito convencional, porque a modalidade rotativa do cartão — aquela em que se paga só uma parte da fatura e o restante rola para o mês seguinte — segue as mesmas regras gerais do mercado de cartões, com taxas historicamente entre as mais elevadas do sistema financeiro brasileiro.
Outro ponto que costuma gerar confusão é a diferença entre o limite total do cartão e a margem consignável disponível para o desconto automático. O limite de crédito concedido pela instituição financeira pode ser, em muitos casos, maior do que aquilo que cabe dentro do percentual permitido para desconto em folha ou benefício. Isso significa que o titular pode ter acesso a um valor de compra bastante superior ao que o desconto automático é capaz de cobrir como pagamento mínimo, criando um descompasso entre “quanto posso gastar” e “quanto será efetivamente pago sem esforço adicional de minha parte”. Esse descompasso é exatamente o ponto de partida do risco que será detalhado na próxima seção.
O risco que pouca gente enxerga de cara
O desconto automático costuma ser apresentado como uma vantagem — e, de fato, reduz o risco de esquecimento e de multa por atraso simples. Mas essa mesma automação esconde um risco estrutural que merece atenção redobrada, principalmente para o público que mais usa esse produto: aposentados e pensionistas, muitos dos quais dependem do benefício do INSS como única ou principal fonte de renda.
Como apenas o valor mínimo (ou o percentual definido em contrato) é descontado automaticamente, existe uma tendência de o titular perder a noção exata de quanto está gastando no cartão, justamente porque o desconto acontece de forma silenciosa, sem exigir nenhuma ação ativa de pagamento. Diferente de um boleto que chega para ser pago conscientemente todo mês, o desconto consignado passa despercebido — o benefício simplesmente chega menor, sem que o titular precise decidir nada. Isso cria um ambiente propício para que o saldo remanescente da fatura, aquele que excede o valor descontado automaticamente, continue crescendo mês após mês no regime rotativo, sem que a pessoa perceba a velocidade com que a dívida está se acumulando.
O efeito prático é que uma fatia relevante do benefício mensal pode ficar comprometida por um período longo, muitas vezes anos, sem que o titular tenha uma percepção clara do tamanho real da dívida acumulada, já que parte dela nunca chega a aparecer como um boleto vencido e visível — ela apenas segue descontando o benefício, mês após mês, dentro do limite legal permitido. Para um aposentado ou pensionista que depende desse valor para despesas básicas como alimentação, moradia e medicamentos, esse comprometimento silencioso e prolongado da renda é o principal fator de risco do cartão consignado, e é justamente o motivo pelo qual órgãos de defesa do consumidor recomendam cautela redobrada antes da contratação.
Soma-se a isso um problema paralelo, mas igualmente sério: a oferta não solicitada de cartões consignados é um golpe comum contra aposentados e pensionistas do INSS. Ligações, mensagens de texto ou abordagens presenciais oferecendo “liberação automática” de cartão consignado, sem que o beneficiário tenha pedido ou autorizado nada, costumam ser o primeiro passo de fraudes que resultam em descontos indevidos no benefício. Qualquer contato dessa natureza deve ser tratado com desconfiança, e a contratação — quando de fato desejada — só deve ser feita por canais oficiais, com o consentimento expresso e documentado do titular. Quem quiser se aprofundar em como identificar e evitar esse tipo de armadilha financeira pode consultar outros conteúdos da categoria dívidas e crédito deste site, que tratam especificamente de golpes e práticas abusivas de cobrança.
Um exemplo numérico para entender o limite na prática
Para tornar o mecanismo mais concreto, vale simular um caso hipotético. Considere um beneficiário do INSS que recebe R$ 2.200,00 por mês e não possui nenhum outro desconto consignado ativo. Os percentuais exatos de margem consignável para cartão de crédito são definidos por regulamentação específica e podem ser alterados ao longo do tempo, então o número usado aqui é apenas ilustrativo, mas de referência próxima ao que costuma ser praticado no mercado: um percentual em torno de 5% do benefício destinado exclusivamente ao pagamento mínimo do cartão consignado.
Aplicando esse percentual ilustrativo de 5% sobre R$ 2.200,00, a margem disponível para o desconto automático do cartão seria de aproximadamente R$ 110,00 por mês. Esse valor de R$ 110,00 representa, na prática, o teto do que será descontado automaticamente do benefício, independentemente de quanto o titular gastar no cartão.
O problema surge quando o consumo mensal no cartão ultrapassa o que esses R$ 110,00 conseguem cobrir como pagamento mínimo. Suponha que esse beneficiário utilize o limite do cartão para uma compra de R$ 800,00 em um único mês — por exemplo, para cobrir uma despesa médica inesperada ou um conserto doméstico urgente. Se o pagamento mínimo da fatura for, digamos, 15% do valor total, o mínimo devido seria de R$ 120,00, valor que já ultrapassa levemente a margem consignável de R$ 110,00 — e, mesmo quando o mínimo cabe dentro da margem, o problema real está no restante: R$ 680,00 (a diferença entre os R$ 800,00 gastos e os R$ 120,00 cobertos pelo mínimo) não são quitados. Esse saldo remanescente entra no regime rotativo do cartão, sujeito a juros mensais que, no mercado brasileiro, frequentemente ultrapassam 10% ao mês nessa modalidade.
Se esse saldo de R$ 680,00 não for quitado por conta própria — via boleto avulso, transferência ou outro meio, fora do desconto automático — no mês seguinte ele volta a compor a fatura acrescido de juros rotativos, multa e encargos. Como o desconto automático continua limitado a aproximadamente R$ 110,00 mensais, o saldo devedor tende a crescer de forma composta caso o titular não consiga, ou não perceba a necessidade de, complementar o pagamento por fora do desconto em benefício. Em poucos meses, uma compra inicial de R$ 800,00 pode se transformar em uma dívida consideravelmente maior, enquanto o benefício mensal de R$ 2.200,00 segue sendo reduzido, mês após mês, pelo valor fixo do desconto automático — sem que isso, por si só, sinalize ao titular que a dívida total está aumentando.
Cartão consignado versus cartão de crédito comum
A tabela a seguir resume as principais diferenças entre as duas modalidades, com valores de taxas de juros do rotativo aproximados e sujeitos a variação conforme a instituição financeira e o momento econômico — com a Selic em 14,00% ao ano, segundo decisão do Copom de agosto de 2026, o custo do crédito rotativo tende a se manter elevado em ambas as modalidades, ainda que o consignado costume ter um piso de juros menor que o cartão comum.
| Característica | Cartão de crédito consignado | Cartão de crédito comum |
|---|---|---|
| Forma de pagamento do mínimo | Desconto automático em folha ou benefício, sem ação do titular | Pagamento voluntário pelo titular, via boleto, débito automático ou Pix |
| Limite de crédito | Atrelado a um percentual do salário ou benefício, com teto regulatório | Definido pela instituição com base em análise de crédito, renda e histórico |
| Taxa de juros do rotativo (aproximada) | Geralmente mais baixa que a do cartão comum, mas ainda elevada quando o saldo excede a margem consignável | Entre as mais altas do mercado de crédito ao consumidor, frequentemente acima de 10% ao mês |
| Principal risco | Comprometimento silencioso e prolongado do benefício, com dívida crescendo sem percepção clara do titular | Inadimplência visível, mas dependente de decisão ativa do titular de não pagar a fatura |
| Para quem é indicado | Aposentados, pensionistas e servidores com controle rígido de gastos e uso planejado do limite | Consumidores com renda variável ou informal que preferem manter controle manual e ativo do pagamento |
A leitura da tabela mostra que nenhuma das duas modalidades está livre de risco. O cartão comum expõe o titular a juros mais altos quando ele deixa de pagar a fatura integral, mas ao menos essa decisão é consciente e visível todo mês. O cartão consignado reduz parte desse risco de inadimplência aparente, mas introduz um risco menos visível: o de perder a real dimensão do próprio endividamento, justamente porque o desconto automático transmite uma falsa sensação de que “está tudo sendo pago”.
Quando pode valer a pena — e quando não vale
O cartão de crédito consignado não é, por definição, um produto ruim ou uma armadilha inevitável. Para quem tem disciplina orçamentária consolidada, usa o limite de forma planejada e trata o cartão como um complemento organizado da renda — e não como uma fonte extra de poder de compra — a modalidade pode representar uma alternativa de crédito mais barata que o cartão de crédito comum, especialmente em um cenário de Selic elevada como o atual, de 14,00% ao ano, em que o custo do crédito no país como um todo tende a ser mais alto. Isso é particularmente relevante para quem já enfrenta dificuldade de aprovação em cartões convencionais e precisa de uma linha de crédito para emergências pontuais, desde que o valor gasto fique dentro do que a margem consignável realmente cobre como pagamento mínimo.
Por outro lado, existem sinais claros de que o cartão consignado não é indicado. Quem já possui outros empréstimos ou financiamentos consignados ativos, comprometendo parte relevante do benefício ou salário, deve avaliar com extremo cuidado se cabe mais uma consignação — o endividamento das famílias brasileiras com o sistema financeiro está em torno de 49,7%, segundo dados do Banco Central, um patamar que já reflete o quanto a renda das famílias está comprometida com dívidas de diferentes tipos, e adicionar mais um compromisso fixo a esse quadro exige reflexão, não impulso.
Quem tem dificuldade histórica de organizar o próprio orçamento, de acompanhar faturas e de perceber quando um gasto pontual está se transformando em dívida recorrente também deve evitar esse produto, ou pelo menos adiar a contratação até que essa organização financeira esteja mais consolidada — inclusive porque o hábito de acompanhar gastos e planejar despesas é algo que pode ser desenvolvido com calma, e conteúdos sobre organização financeira do dia a dia, como os publicados na categoria economia doméstica deste site, podem ajudar nesse processo antes mesmo de considerar qualquer linha de crédito adicional.
Diante de qualquer dúvida sobre um contrato já firmado, sobre descontos que apareceram no benefício sem explicação clara, ou sobre uma oferta de cartão consignado recebida por telefone, mensagem ou abordagem não solicitada, o caminho mais seguro é buscar orientação diretamente com o INSS, pelos canais oficiais como o telefone 135 ou o aplicativo Meu INSS, ou com o Procon da região, que tem competência para orientar e mediar conflitos envolvendo instituições financeiras. Um profissional de planejamento financeiro também pode ajudar a avaliar se, no caso individual, o cartão consignado representa uma ferramenta útil ou um risco desnecessário. Este artigo tem finalidade exclusivamente informativa e educativa, não substitui orientação financeira personalizada, e não deve ser interpretado como recomendação de contratação de qualquer produto específico. Em caso de dúvida sobre um contrato em andamento ou uma oferta suspeita, o contato com um especialista, ou mesmo com a equipe deste site pela página de contato, pode ajudar a esclarecer o próximo passo antes de qualquer decisão.
De forma geral, a decisão sobre contratar ou manter um cartão de crédito consignado deveria passar sempre por uma pergunta simples, mas nem sempre feita: o valor que está sendo comprometido mensalmente, somado a todos os outros descontos já existentes no benefício ou salário, ainda deixa uma margem confortável para as despesas essenciais do mês? Quando a resposta é incerta, o mais prudente é reunir os comprovantes de todos os descontos ativos, calcular o percentual total já comprometido e, só então, avaliar se existe espaço real para mais uma linha de crédito. Esse exercício de organização, ainda que simples, é o que separa o uso planejado do cartão consignado do endividamento silencioso que este texto procurou descrever com a seriedade que o tema exige.

Ricardo Mendes é pesquisador de finanças pessoais e escritor focado em educação financeira prática, dedicado a ajudar leitores a organizar suas finanças, tomar decisões econômicas mais conscientes e construir estabilidade financeira de longo prazo por meio de planejamento e gestão responsável do dinheiro.